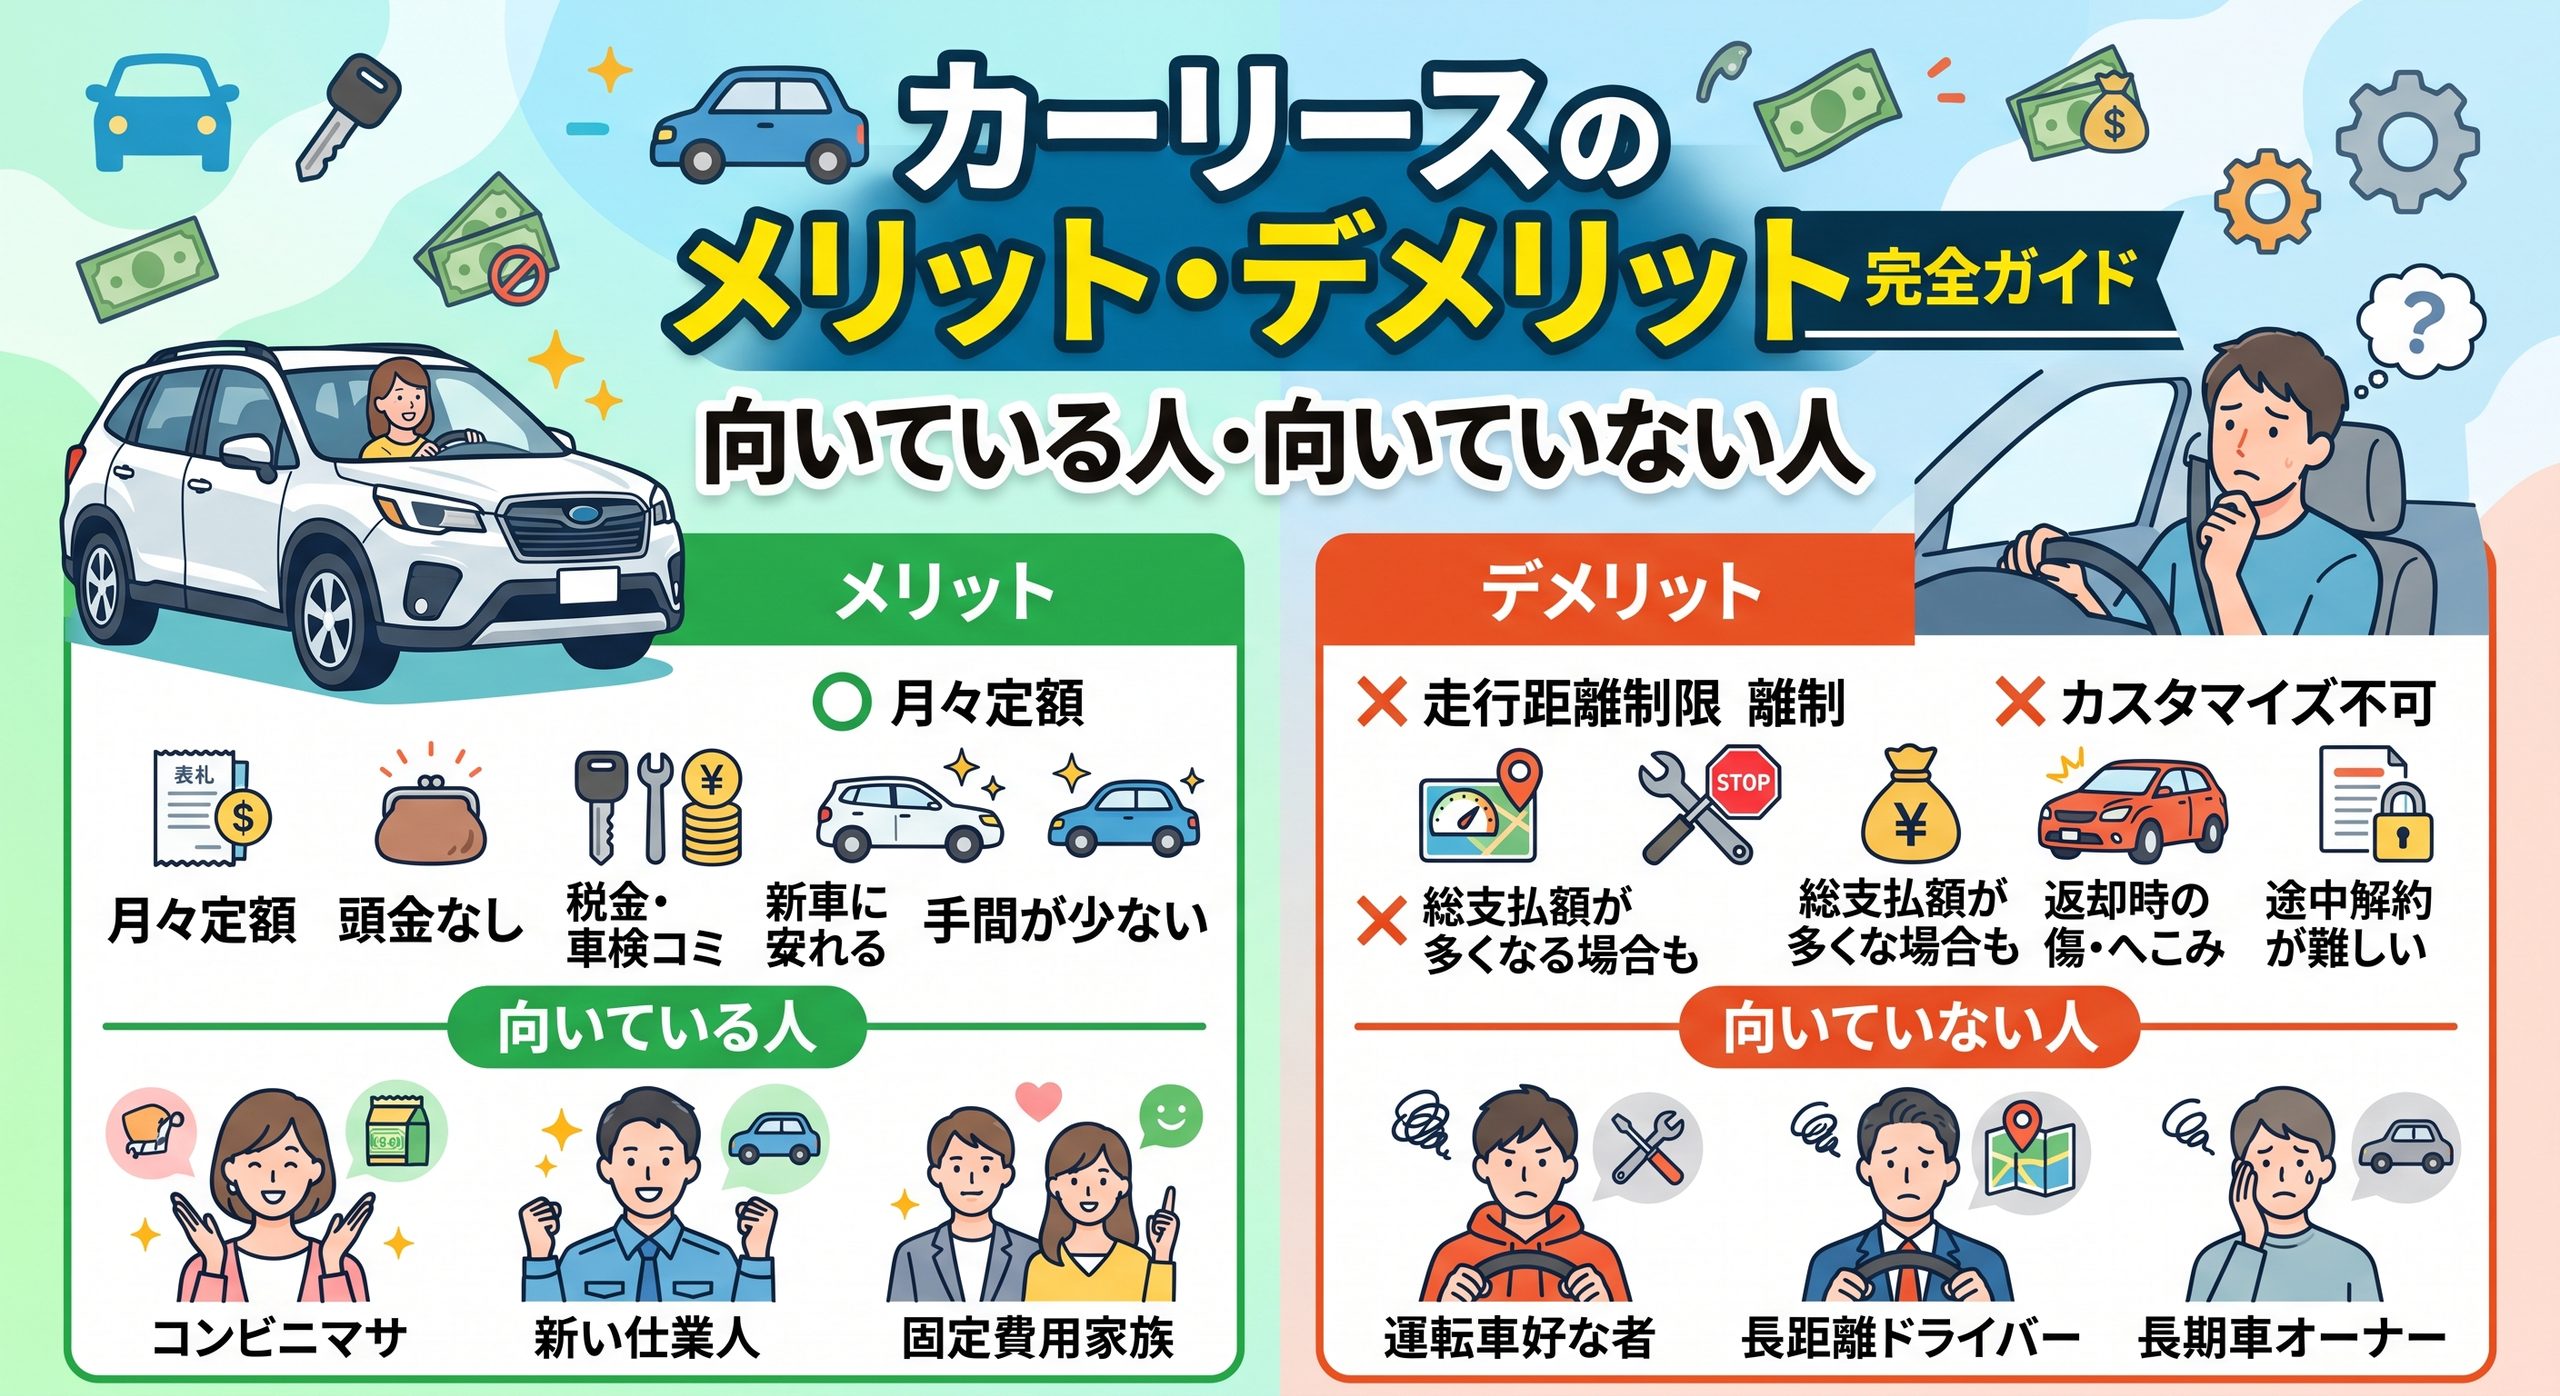
「頭金なし、月々定額で新車に乗れる」。カーリースの広告でよく見るフレーズです。
魅力的に聞こえる一方で、「結局は高くつくのでは」「途中でやめられないと聞いた」という不安の声も多く、判断に迷う人は少なくありません。
カーリースは、向いている人にとっては非常に合理的で、向いていない人にとっては負担の大きい仕組みです。良し悪しではなく、適性の問題だと考えるのが正確です。
この記事では、カーリースの仕組みを押さえたうえで、メリットとデメリットを網羅的に整理し、どんな人に向き、どんな人に向かないのかを具体的に解説します。契約前に確認すべきポイントもまとめました。
カーリースの仕組みをおさらい
カーリースは、リース会社が購入した車を、利用者が契約期間中に借りて使う仕組みです。所有権はリース会社にあり、利用者は毎月定額のリース料を支払います。
多くの個人向けカーリースで採用されているのが、残価設定という考え方です。
リース料の元になる金額 = 車両価格 - 契約満了時の想定残価たとえば車両価格が250万円で、7年後の想定残価が50万円なら、差額の200万円を基礎に、税金・保険・手数料・金利相当分を加えて月額が計算されます。
車両価格の全額ではなく、値下がりする分だけを支払う。これが、購入より月々の負担を抑えられる理由です。その代わり、契約が終われば車は手元に残りません。
リース料に一般的に含まれるのは、車両代金のほか、自動車税(種別割)、自賠責保険料、登録諸費用、車検費用などです。ただし含まれる範囲は契約によって異なるため、必ず個別に確認してください。任意保険、ガソリン代、駐車場代は基本的に自己負担です。
カーリースのメリット
1. まとまった初期費用が不要
頭金なしで契約できるプランが多く、購入時のような大きな出費が発生しません。手元資金を残したまま車に乗り始められる点は、開業直後の個人事業主や、他に資金の用途がある人にとって大きな利点です。
2. 月々の支出が固定される
税金や車検費用が月額に含まれる契約なら、「今月は車検で10万円」といった突発的な出費がなくなります。家計や資金繰りの見通しが立てやすくなり、予算管理が楽になります。
3. 税金・車検などの手続きを任せられる
自動車税の納付、車検の手配、自賠責の更新といった事務を、リース会社が担う契約が一般的です。手続きを忘れて慌てる、という事態を避けられます。
4. 車種を自由に選べる
レンタルと違い、リース会社が在庫を持っているわけではありません。利用者が欲しい車種・グレード・色を指定し、それをリース会社が購入します。新車リースなら、購入するときとほぼ同じ選択肢から選べます。
5. 売却の手間がない
契約満了時は返却すれば終わりです。買取業者を探す、査定を比較する、書類を揃える、といった手間が発生しません。「売る手間が面倒」という理由でリースを選ぶ人もいます。
6. 定期的な乗り換えがしやすい
契約満了ごとに新しい車へ切り替える運用が組めます。「常に新しい安全装備の車に乗りたい」という人には合った仕組みです。
7. 法人・個人事業主は経理処理がしやすい場合がある
契約形態や適用される会計基準によりますが、リース料を毎月の費用として処理できるケースがあり、減価償却の管理が不要になる場合があります。ただし扱いは契約形態や会計基準によって異なるため、税理士への確認が必要です。
カーリースのデメリット
1. 総支払額は購入より高くなりやすい
リース料には金利相当額と手数料が含まれます。同じ車に長く乗る場合、現金購入と比べた総額では不利になりやすいのが実情です。
特に、購入ならローン完済後も車を使い続けられるのに対し、リースは支払いが続く限り毎月の負担が発生し、終われば車は残りません。
2. 原則として中途解約できない
これが最も重い制約です。カーリースの料金は契約期間全体を前提に設計されているため、途中でやめる場合は**残りのリース料をベースにした違約金(規定損害金)**を求められるのが一般的です。
転勤で車が不要になった、収入が変わった、家族構成が変わった——そうした変化が起きても、簡単には抜けられません。長期契約ほど、この拘束は強くなります。
3. 走行距離に上限がある
多くの契約で、月間または年間の走行距離に上限が設けられています。超過すると1kmあたりの単価で精算されます。通勤距離が長い人、レジャーで長距離を走る人は、契約前に自分の実走行距離を確認しておく必要があります。
4. カスタマイズができない
自分の車ではないため、改造や社外パーツの取り付けは原則として認められません。認められる場合も、返却時に原状回復が必要です。
5. 返却時に追加精算が発生することがある
契約で定められた基準を超える傷、へこみ、内装の汚れがあると、修理費用を請求される場合があります。「どこまでが通常使用の範囲か」の基準は契約ごとに異なるため、事前確認が欠かせません。
6. 事故で全損した場合の負担が大きい
車が全損して使用できなくなっても、リース契約は自動的に消滅するわけではありません。契約が終了扱いとなり、規定損害金の支払いが必要になるケースがあります。任意保険の車両保険の加入と、リース契約に対応した補償の確認が重要です。
7. 審査がある
リース契約は与信取引です。申込時に審査があり、通らない場合もあります。
8. 残価精算のリスクがある契約もある
契約方式によっては、満了時の実際の査定額が当初の想定残価を下回った場合に、その差額を利用者が負担するものがあります。オープンエンド方式と呼ばれるもので、月額は抑えられる一方、最後に追加負担が発生する可能性があります。
差額負担が発生しないクローズドエンド方式もあるため、どちらの契約かは必ず確認してください。
カーリースが向いている人
- 初期費用をかけずに車に乗り始めたい人
- 毎月の支出を固定して、家計を管理したい人
- 数年ごとに新しい車へ乗り換えたい人
- 税金や車検の手続きを任せたい人
- 売却の手間や価格交渉を避けたい人
- 年間走行距離が安定していて、上限内に収まる見込みがある人
- 開業直後などで、手元資金を事業に回したい個人事業主
共通しているのは、「所有すること」より「使えること」を重視する考え方です。車を資産として持つより、生活や事業に必要な移動手段として、コストを平準化して使いたい。この価値観と合致するなら、カーリースは合理的な選択になります。
カーリースが向いていない人
- 同じ車に10年以上乗り続けたい人(購入のほうが総額で有利になりやすい)
- 走行距離が多い人(超過精算のリスクが高い)
- カスタマイズを楽しみたい人
- 数年以内に転勤・引っ越し・家族構成の変化が見込まれる人(中途解約リスク)
- 手元資金に余裕があり、総額を最優先したい人
- 車を資産として保有し、将来売却して現金化したい人
特に注意したいのは、近い将来に生活の変化が予想される人です。中途解約ができない以上、契約期間の長さは、そのままリスクの大きさになります。ライフプランが不確定なら、契約年数を短めに設定するか、他の選択肢と比較したほうが安全です。
契約前に確認すべき7項目
- リース料に何が含まれるか:自動車税、自賠責、車検、メンテナンス、消耗品。どこまでが含まれるのかを書面で確認する
- 契約方式:オープンエンドかクローズドエンドか。残価精算の有無
- 走行距離の上限と超過時の単価:自分の年間走行距離を実測して比較する
- 中途解約時の規定損害金の計算方法:具体的な金額の目安を確認する
- 返却時の原状回復基準:どの程度の傷が精算対象になるか
- 満了時の選択肢:返却・再リース・買取のどれが選べるか。買取価格の決め方
- 事故・全損時の取り扱い:必要な保険の内容と、契約上の扱い
この7項目を確認せずに契約すると、想定外の負担が発生する可能性が高くなります。月額の安さだけで比較しないことが、カーリースで失敗しない最大のポイントです。
よくある質問
Q. カーリースの審査に通らないことはありますか? あります。与信取引のため、申込内容に基づく審査が行われます。基準は各社によって異なります。
Q. 契約期間はどのくらいが一般的ですか? 数年から10年程度まで、幅のあるプランが用意されています。期間が長いほど月額は下がりますが、そのぶん中途解約のリスクを長く抱えることになります。
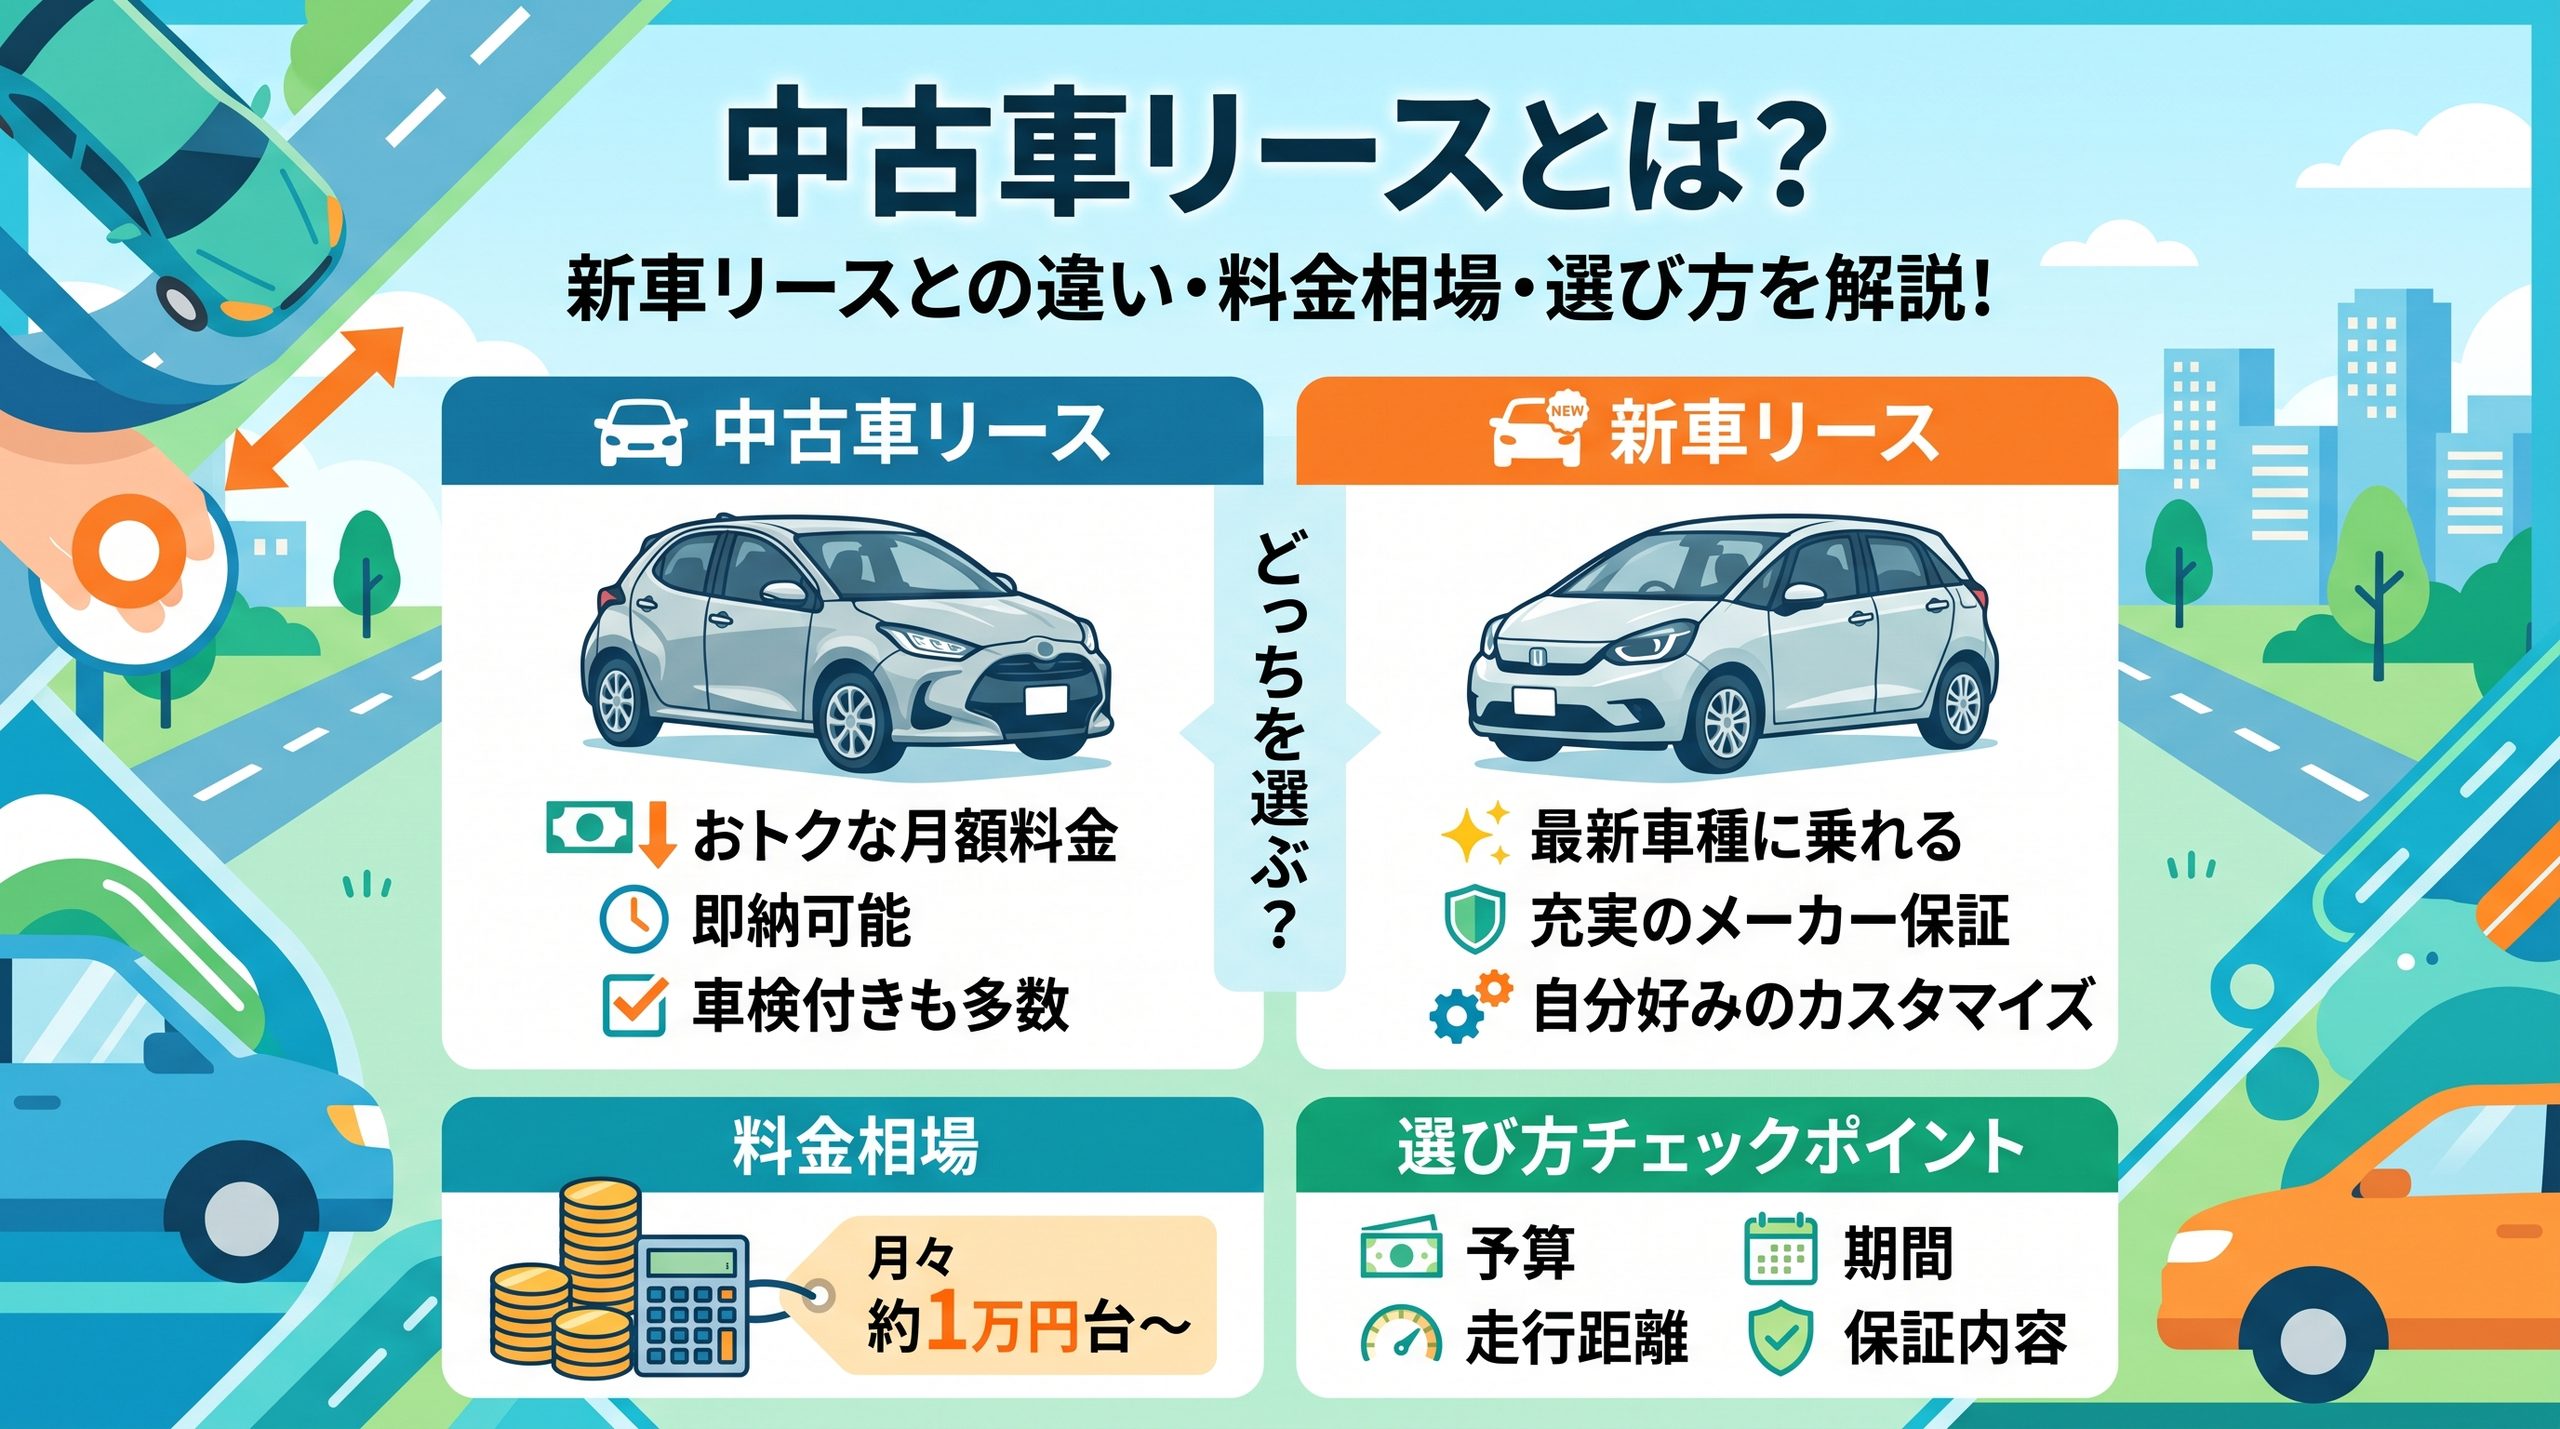
Q. 中古車のカーリースもありますか? あります。新車より月額を抑えられる一方、車の状態や保証内容は個体ごとに異なります。
Q. リース中の車を買い取ることはできますか? 契約内容によります。満了時に買取の選択肢が用意されているプランもありますが、期間中の買取が認められないケースもあるため、契約前に確認が必要です。
まとめ
- カーリースは、車両価格から残価を引いた分を分割で支払う仕組み。初期費用と手続きの負担を軽くできる
- 最大のメリットは、初期費用の抑制、支出の固定化、手続きの代行
- 最大のデメリットは、総額が割高になりやすいことと、中途解約が原則できないこと
- 向いているのは、所有より使用を重視し、走行距離が安定していて、数年単位で乗り換えたい人
- 向いていないのは、長く乗る人、走行距離が多い人、生活の変化が見込まれる人
- 契約前には、含まれる費用・契約方式・走行距離・中途解約条件・返却基準を必ず確認する
カーリースは「損か得か」ではなく「自分の使い方に合うかどうか」で判断する仕組みです。まずは自分の年間走行距離と、今後数年のライフプランを書き出してみてください。それだけで、選ぶべき道はかなり見えてきます。
※本記事は一般的な仕組みの解説です。契約条件・料金・審査基準・会計や税務の取り扱いは事業者や状況によって異なるため、契約前に各事業者および税理士等の専門家にご確認ください。
コメント