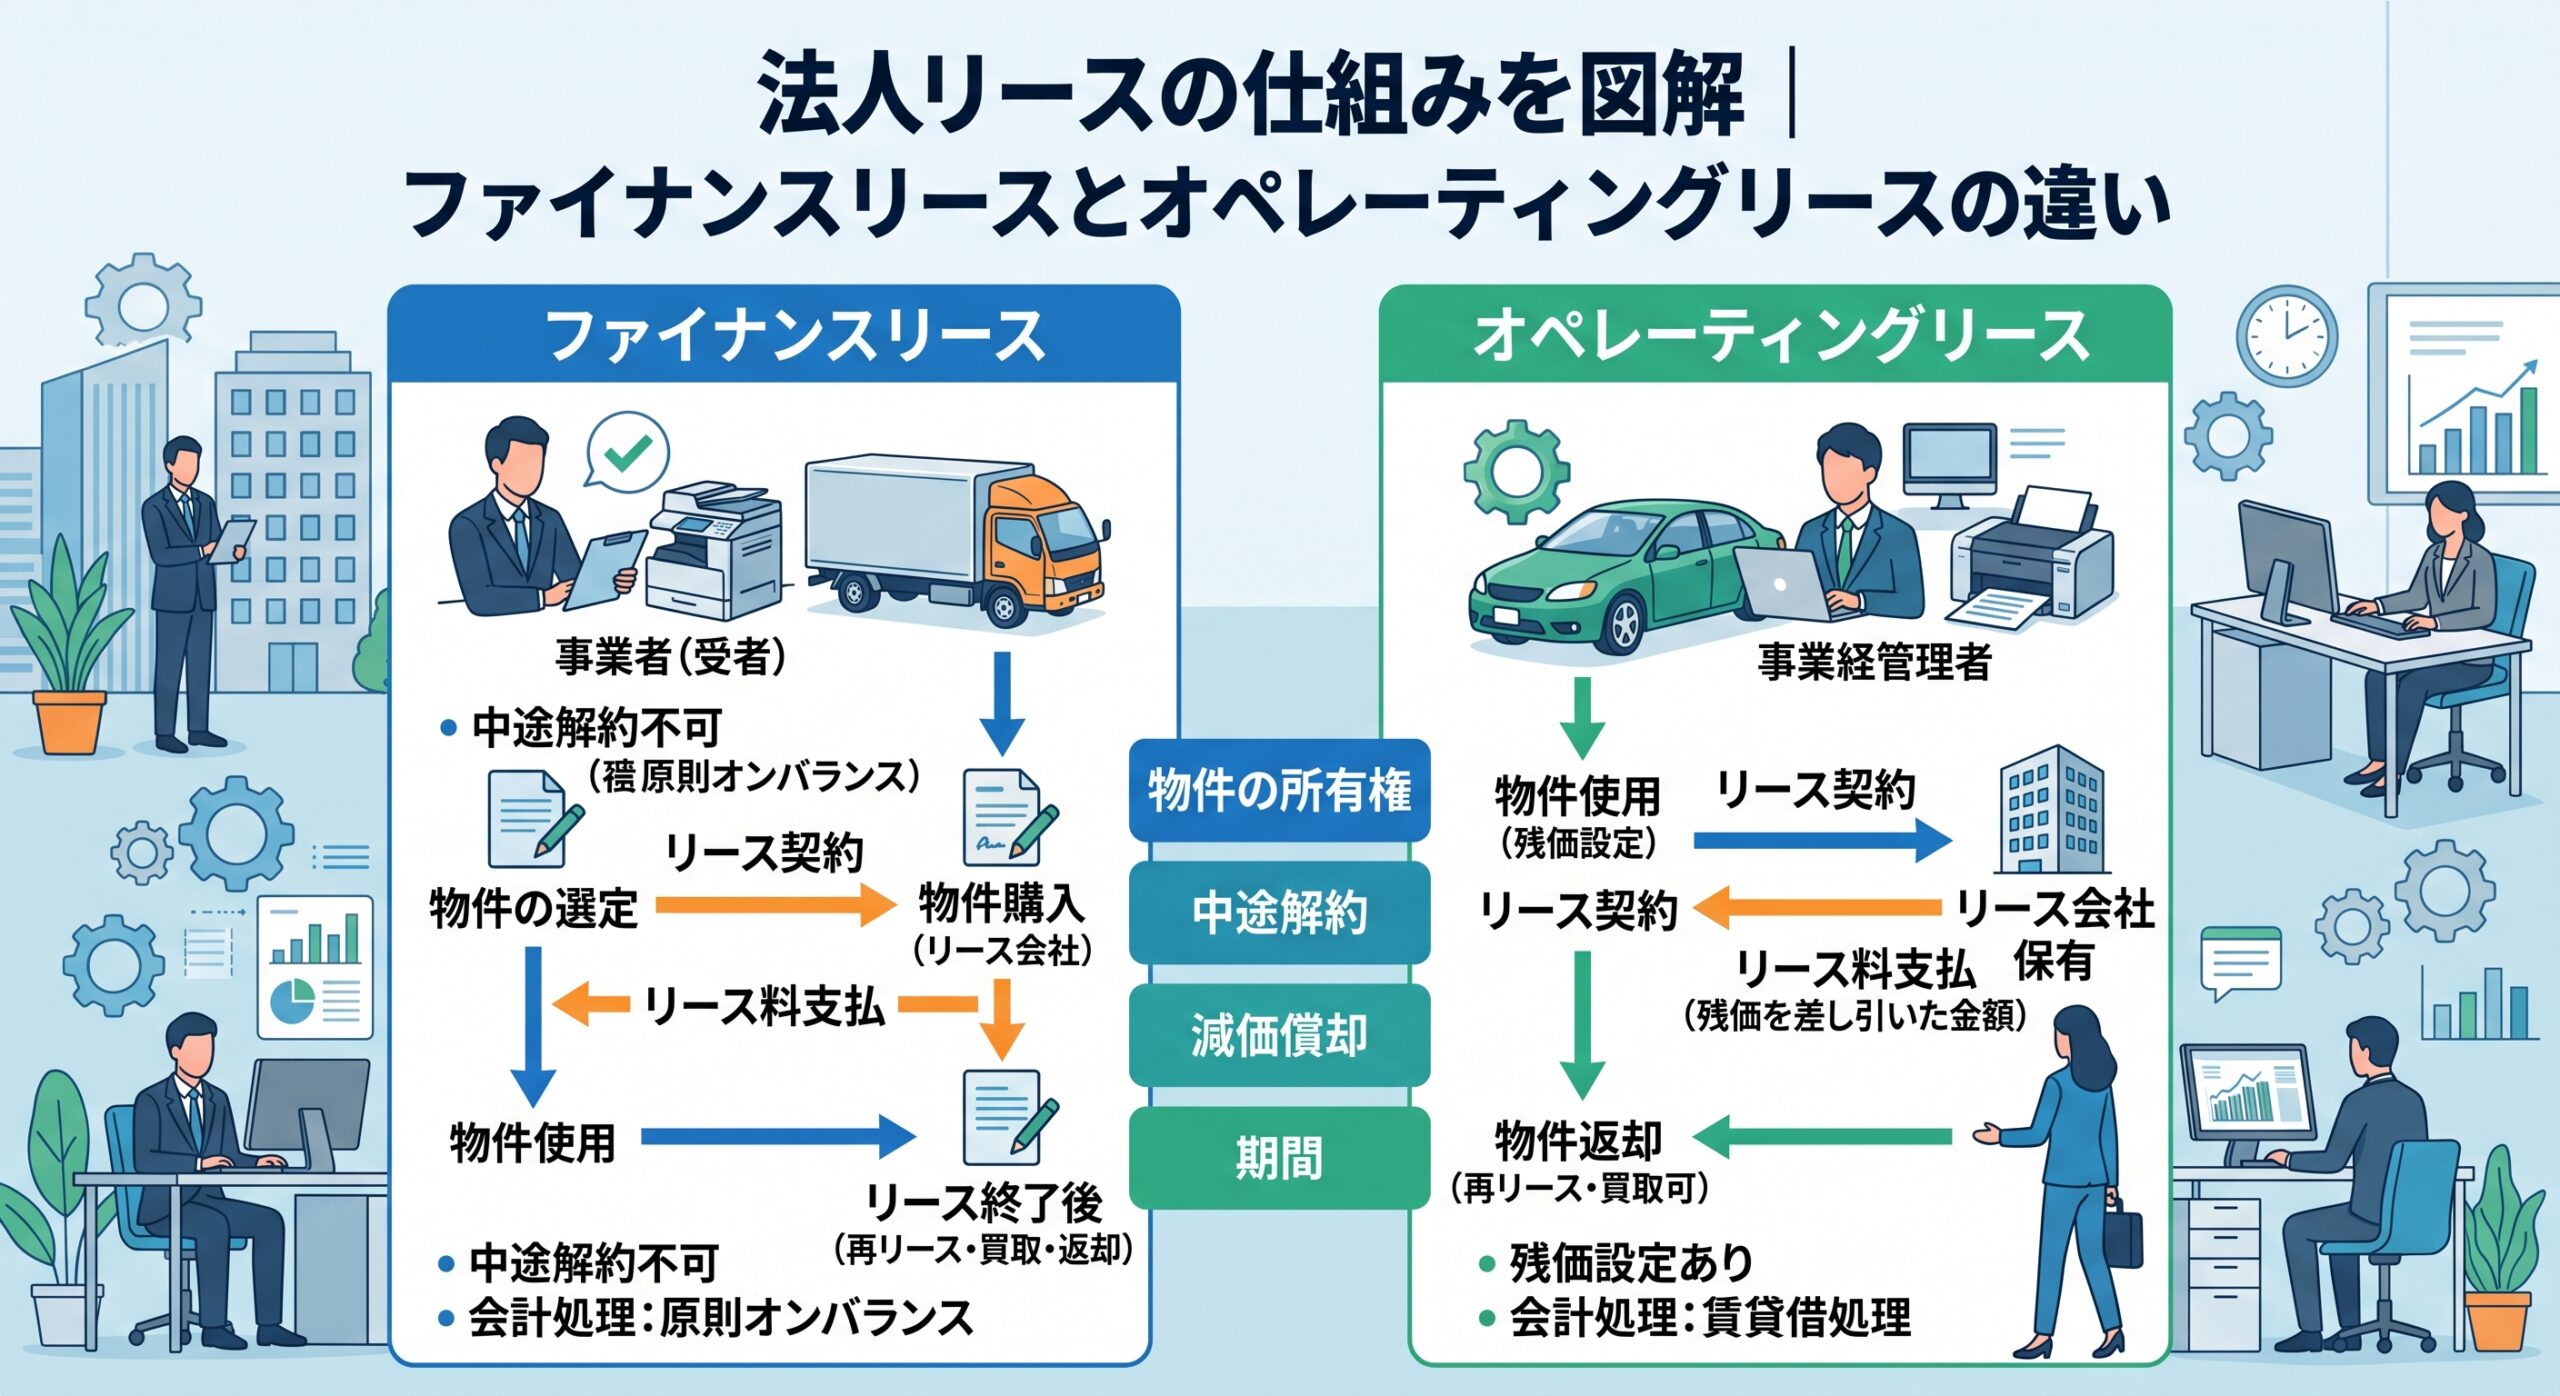
複合機、社用車、工作機械、サーバー、厨房設備。法人が使う設備の多くは、購入ではなくリースで導入されています。
しかし実務で契約書を見ると、「ファイナンス・リース」「オペレーティング・リース」「所有権移転外」といった言葉が並び、経理担当者や経営者でも整理が追いつかないことがあります。この違いは、単なる呼び方の問題ではありません。中途解約できるか、決算書にどう載るか、税務上どう扱うかが、分類によって変わってきます。
この記事では、法人リースの基本構造から2つの種類の違い、会計・税務上の扱い、そして選び方までを順を追って解説します。
法人リースの基本構造:登場するのは3者
三者間で成り立つ仕組み
リース取引は、モノを売る人と買う人の二者ではなく、3者で成り立っています。
         ①物件の選定・交渉
利用者(借手)─────────────────→ 販売会社(サプライヤー)
   │                     ↑
   │④リース料の支払い      ③物件代金の支払い│
   ↓                     │
  リース会社(貸手)──────────────────┘
         ②リース契約の締結・物件の購入

    ⑤販売会社から利用者へ物件を直接納品
流れを言葉にすると、次のようになります。
- 利用者が、欲しい設備を自分で選び、販売会社と仕様や価格を詰める
- 利用者がリース会社と契約を結び、リース会社がその設備を販売会社から購入する
- 設備は販売会社から利用者のもとへ直接納品される
- 利用者は、リース会社に毎月リース料を支払う
- 所有権はリース会社にあり、利用者は使用する権利を持つ
ここで重要なのは、物件を選ぶのは利用者自身という点です。リース会社は在庫を持って貸し出しているのではなく、利用者が指定したものを代わりに購入しています。この点が、あらかじめ在庫を保有しているレンタルとの決定的な違いです。
なぜリース会社が間に入るのか
利用者にとっての意味は、大きく3つあります。
- 設備投資の資金を一度に用意しなくてよい:実質的に、設備の購入資金を分割で支払う形になります
- 管理事務を任せられる:固定資産税の申告・納付、保険の付保などを、リース会社が担う契約が一般的です
- 設備の更新がしやすい:契約満了ごとに新しい機種へ切り替える運用が組めます
リース会社にとっては、物件そのものを担保のように押さえながら資金を提供できる仕組みになっています。リースは「モノの貸し借り」の形をとった金融取引でもある、というのが本質を理解する鍵です。
リース取引の分類
リース取引は、まず大きく2つに分かれ、片方はさらに2つに分かれます。
リース取引
├─ ファイナンス・リース(解約不能+フルペイアウト)
│   ├─ 所有権移転ファイナンス・リース
│   └─ 所有権移転外ファイナンス・リース
└─ オペレーティング・リース(上記以外のリース取引)
分類の分かれ目になるのが、次の2つの条件です。
- 解約不能(ノンキャンセラブル):契約期間の途中で解約できない、または解約に多額の違約金を要する
- フルペイアウト:物件から得られる経済的な利益を利用者がほぼ享受し、かつ物件の取得価額や維持管理費用などのコストをほぼ負担する
この2つをどちらも満たすものがファイナンス・リース、満たさないものがオペレーティング・リースと整理されます。
ファイナンス・リースとは
実質は「分割払いでの購入」に近い
ファイナンス・リースは、リース会社が立て替えた物件代金を、利用者がリース期間を通じて回収されていく取引です。中途解約ができず、コストも実質的に利用者が負担するため、経済的な実態は分割払いでの購入に近いといえます。
対象になりやすいのは、複合機、電話設備、医療機器、工作機械、システム機器など、特定の企業向けに導入され、他社に転用しにくい設備です。
所有権移転ファイナンス・リース
契約内容から見て、リース期間の終了時に所有権が利用者に移ることが見込まれるタイプです。次のような条件に該当する場合が代表例とされます。
- 契約上、期間終了後に所有権が利用者へ移転する定めがある
- 割安な価格で買い取れる選択権(割安購入選択権)が与えられている
- その利用者向けに特別な仕様で製作された物件で、他への転用が困難である
所有権移転外ファイナンス・リース
上記に該当しない、つまり期間終了後に返却されることが前提のファイナンス・リースです。実務で扱われるリースの多くはこちらに分類されます。
利用者からすると、「中途解約はできないが、使い終わったら返す」という形になります。
オペレーティング・リースとは
残価を見込んだ料金設計
オペレーティング・リースは、ファイナンス・リースの2条件を満たさないリース取引を指します。
特徴は、契約満了時の物件の価値(残存価額)をあらかじめ差し引いて、リース料が設定される点です。物件代金の全額を回収する前提ではないため、同じ物件・同じ期間でも、ファイナンス・リースよりリース料が低くなる傾向があります。
その代わり、リース会社は満了後にその物件を売却・再リースして残りを回収する必要があります。したがって、中古市場があり、他社にも転用しやすい物件が対象になりやすくなります。社用車、建設機械、航空機などが代表例です。
柔軟性が高い代わりに条件が付く
契約内容によっては中途解約の余地がある一方、返却時の状態については厳しい基準が設けられることがあります。走行距離や稼働時間の上限、原状回復の義務などが典型です。残価を前提に料金が組まれている以上、返却時の価値が想定を下回れば、その分が精算対象になり得るためです。
2つの違いを一覧で比較
| 比較項目 | ファイナンス・リース | オペレーティング・リース |
|---|---|---|
| 中途解約 | 原則不可 | 契約により可能な場合がある |
| コスト負担 | フルペイアウト(実質全額) | 残価を差し引いた分 |
| リース料の水準 | 高め | 低めになりやすい |
| 満了時の想定 | 返却または所有権移転 | 返却(再販・再リース) |
| 対象物件 | 汎用性が低いものも可 | 中古市場のある汎用品が中心 |
| 経済的な性格 | 分割払いでの購入に近い | 賃貸借に近い |
| 保守・修繕の負担 | 利用者側が負うのが基本 | 契約により貸手が負う場合もある |
会計処理はどう扱われるか
ここは制度の変更が予定されている領域なので、基本的な考え方を押さえたうえで、必ず最新情報と自社の適用基準を確認してください。
従来の枠組み
日本の会計基準では、ファイナンス・リース取引は通常の売買取引に準じた処理、つまりリース資産とリース債務を貸借対照表に計上する方法が原則とされてきました。オペレーティング・リース取引は、通常の賃貸借取引に準じた処理、つまり支払ったリース料を費用として処理する方法が採られます。
中小企業の実務
会計基準の適用対象外である多くの中小企業では、「中小企業の会計に関する指針」などに基づき、所有権移転外ファイナンス・リースについて賃貸借処理(リース料を費用計上)が認められる扱いが実務上広く使われてきました。少額のリースや短期のリースについても、簡便な処理が認められる場合があります。
このため、「リースは月々の支払いを経費で落とせる」という理解が広まっていますが、これはあらゆる法人に無条件で当てはまるものではないという点に注意が必要です。
新しいリース会計基準の方向性
日本では、借手側のリース取引について、オペレーティング・リースを含めて原則すべて資産・負債として計上する方向の新しい会計基準が公表されています。国際的な会計基準との整合を図るもので、適用対象や適用時期には段階があり、早期適用も想定されています。
これが実務に及ぼす影響は小さくありません。オフバランスだったリースがオンバランス化すれば、総資産や負債が増え、自己資本比率やROAといった財務指標が変わる可能性があります。金融機関との取引や、財務制限条項がある借入がある場合は、事前の確認が欠かせません。
適用対象・時期・経過措置の詳細は改正が進む領域のため、企業会計基準委員会の公表資料と顧問税理士・会計士への確認をおすすめします。
税務上の扱いで押さえること
税務では、会計とは別の基準でリース取引が判定されます。法人税法上の「リース取引」に該当するものは、原則として売買があったものとして扱われる枠組みが採られています。所有権移転外リース取引については、リース期間に応じた償却方法が定められています。
また、消費税の扱いも会計処理と連動する部分があり、売買処理なら引渡し時に一括して仕入税額控除の対象とするのが原則です。ここは処理を誤ると修正申告につながるため、契約形態ごとに税理士と確認するのが確実です。
法人がリースを使う実務上のメリット
- 設備投資の初期負担を抑え、手元資金を運転資金に回せる
- 毎月の支出が定額になり、予算管理・資金繰りの見通しが立てやすい
- 固定資産税の申告・納付、保険手配などの事務をリース会社に任せられる
- 設備の更新サイクルを契約で組み込める(陳腐化の早い機器と相性がよい)
- 借入枠を温存しやすい(ただし新しい会計基準のもとではオンバランス化の影響を考慮する必要があります)
契約前に必ず確認したい注意点
中途解約の条件と規定損害金 特にファイナンス・リースは原則解約できません。事業縮小や設備の入れ替えが起きたときの負担額を、契約前に試算しておきましょう。
リース料に含まれる範囲 保守・修繕・消耗品・保険がどこまで含まれるかは契約ごとに違います。「メンテナンス付き」でも対象範囲は要確認です。
満了時の選択肢と条件 返却時の原状回復基準、再リース料、買取時の価格。この3点を契約前に把握しておくと、満了時のトラブルを避けられます。
総支払額と購入との比較 リース料には金利相当額と手数料が含まれます。長く使う設備であれば、購入のほうが総額で有利になることもあります。
選び方の判断軸
- 長く使い続ける/自社専用の仕様がある:ファイナンス・リース、または購入
- 数年ごとに入れ替えたい/汎用性の高い設備:オペレーティング・リース
- 短期・スポットで使う:レンタル
- 総額を最優先し、資金に余裕がある:購入
判断のいちばんの軸は、その設備を「使い切る」のか「期間を区切って使う」のかです。ここが決まれば、選ぶべき形態は自然に絞られます。
まとめ
- 法人リースは、利用者・リース会社・販売会社の3者で成り立つ仕組みで、物件を選ぶのは利用者自身
- 解約不能とフルペイアウトの2条件を満たすものがファイナンス・リース、満たさないものがオペレーティング・リース
- ファイナンス・リースはさらに、所有権移転/所有権移転外に分かれる
- 会計処理は分類と適用基準によって異なり、借手のリースをオンバランス化する方向の基準変更が進んでいる
- 契約前に確認すべきは、中途解約条件・含まれる費用の範囲・満了時の扱い・総支払額の4点
リースは「安く導入できる方法」ではなく、資金と管理の負担を平準化する手段です。この性質を理解したうえで、自社の資金状況と設備の使い方に合わせて選べば、設備投資の判断は格段にしやすくなります。
※本記事は一般的な仕組みの解説です。会計基準・税務の取り扱いは改正され得るため、実際の処理は最新の公表資料と顧問税理士・会計士へご確認ください。
コメント