「カーリースは月々定額で楽そうだけど、結局は損なんじゃないの?」 「今の車を買取に出して、次はリースにしようか迷っている」
車の持ち方を考えるとき、多くの人がこの疑問にぶつかります。ネット上には「リースは割高」という意見と「トータルでは変わらない」という意見の両方があり、判断に迷うのも無理はありません。
結論から言えば、どちらが得かは条件次第で入れ替わります。そして、その条件は自分で計算すれば必ず見えてきます。
この記事では、購入とリースの総額を出すための計算式を示したうえで、モデルケースでシミュレーションし、どんな条件でどちらが有利になるのかを整理します。記事の最後には、自分の状況で計算できるチェックシートも用意しました。
なお、この記事で使う金額はすべて説明のための仮定値です。実際の車両価格、リース料、買取相場は車種・年式・地域・時期によって大きく変わるため、必ずご自身の見積もりの数字に置き換えて計算してください。
比較する前に押さえておきたい前提
「車買取」という言葉の2つの意味
この記事のテーマである「車買取」には、文脈によって2つの意味があります。
- 今の車を売る買取:手持ちの車を業者に売って現金化する
- 車を自分の資産として買う(購入):カーリースと対比される持ち方
カーリースと比較するときは後者、つまり「自己所有で車を持つ」という意味になります。ただし前者の買取も無関係ではありません。購入の総額を計算するときは、乗り終えた後の売却額(買取額)を差し引いて考える必要があるからです。ここを忘れると、購入のコストを実際より高く見積もってしまいます。
比べるべきは「月額」ではなく「保有期間の総額」
カーリースの広告では月額料金が前面に出ます。一方、購入の検討では車両本体価格に目が行きがちです。しかしこの2つは、そもそも含んでいるものが違うため、そのまま比べても意味がありません。
正しく比べるには、同じ期間・同じ条件で、その期間に出ていくお金の合計から、戻ってくるお金を引く必要があります。
総額を出すための2つの計算式
購入(自己所有)の総額
購入の総額 = 車両価格(諸費用込み)
        + 自動車税 × 年数
        + 車検費用 × 回数
        + 任意保険 × 年数
        + メンテナンス・消耗品費
        -(乗り終えた後の買取額)
ローンを組む場合は、車両価格の部分を「頭金+返済総額(利息込み)」に置き換えます。
カーリースの総額
リースの総額 = 月額リース料 × 契約月数
        + 契約に含まれない費用(任意保険など)
        + ボーナス払い分(ある場合)
+ 満了時の精算費用(走行距離超過・原状回復など)ポイントは、リース料に何が含まれているかを必ず確認することです。自動車税や自賠責保険、車検費用が含まれる契約が一般的ですが、任意保険やガソリン代、駐車場代は基本的に自己負担です。メンテナンス費用は「メンテナンスプラン」の有無で変わります。
どちらの式にも、ガソリン代・駐車場代・高速代のようにどちらを選んでも同じだけかかる費用は入れていません。比較の目的は差を見ることなので、共通コストは省いて構いません。
モデルケースで検証:7年乗る場合
ここからは仮の数字を置いてシミュレーションします。繰り返しになりますが、以下の金額はすべて計算例のための仮定値です。
共通の前提(仮定)
| 項目 | 設定 |
|---|---|
| 車種 | 新車のコンパクトカー |
| 車両価格(諸費用込み) | 250万円 |
| 利用期間 | 7年(84か月) |
| 年間走行距離 | 1万km |
| 任意保険 | 年6万円 |
プランA:現金で購入して7年乗る
| 項目 | 金額 |
|---|---|
| 車両価格 | 250万円 |
| 自動車税(年3.6万円×7年) | 25.2万円 |
| 車検(3年目・5年目・7年目の3回×10万円) | 30万円 |
| 任意保険(年6万円×7年) | 42万円 |
| メンテナンス・消耗品(年3万円×7年) | 21万円 |
| 支出合計 | 368.2万円 |
| 7年後の買取額(想定) | -60万円 |
| 実質負担額 | 308.2万円 |
月額に換算すると、308.2万円 ÷ 84か月 = 約36,700円です。
プランB:メンテナンスプラン付きの7年カーリース
| 項目 | 金額 |
|---|---|
| 月額リース料 4万円 × 84か月 | 336万円 |
| 任意保険(年6万円×7年/契約に含まれない) | 42万円 |
| 合計 | 378万円 |
月額に換算すると、378万円 ÷ 84か月 = 約45,000円です。
結果:この条件では購入が約70万円有利
| 実質負担額 | 月額換算 | |
|---|---|---|
| プランA(購入) | 308.2万円 | 約36,700円 |
| プランB(リース) | 378万円 | 約45,000円 |
| 差額 | リースが約69.8万円高い | 約8,300円/月 |
この差の正体は、リース料に含まれる金利相当額・手数料・リース会社の利益、そして7年後に車が手元に残らないことです。長く乗るほど、購入した車は「支払いが終わってからも使える期間」が伸びるため、購入が有利になっていきます。
ただしこれは、7年間ずっと同じ車に乗り続け、乗り終えた車に60万円の値がつくという前提での結果です。前提が変われば、結論も変わります。
条件が変わるとどうなるか
ケース1:ローンを組む場合
手元資金が足りず、250万円全額をローン(仮に年利3%・7年返済)で組んだとします。この条件では返済総額は約277.5万円となり、利息分として約27.5万円が上乗せされます。
実質負担額は 308.2万円 + 27.5万円 = 約335.7万円。それでもリースの378万円より約42万円安い計算です。
ただし金利が高い場合や、返済期間が長い場合は、この差は縮まります。ローンの金利とリース料に含まれる金利相当分は、どちらも「お金を借りるコスト」であり、比較の本質は同じです。
ケース2:3年ごとに乗り換える場合
新車は最初の数年で価値の下がり方が大きくなる傾向があります。短いサイクルで乗り換える場合、購入では値落ちの大きい期間だけを繰り返し負担することになります。
一方、残価設定のあるリースは、契約満了時の想定残価をあらかじめ差し引いた金額をベースに料金が組まれています。そのため、短期での乗り換えを前提にすると、購入とリースの差は縮まり、条件によっては逆転する場合もあります。
「長く乗るなら購入、短いサイクルで乗り換えるならリースの相対的な不利は小さくなる」——これが基本的な傾向です。
ケース3:走行距離が多い場合
多くのカーリースには走行距離の上限が設定されており、超過すると1kmあたりで精算金が発生するのが一般的です。年間の走行距離が長い人は、この超過精算が積み上がってリースの総額を押し上げます。
さらに、走行距離が多い車は返却時の評価にも影響します。走行距離が多い人ほど、購入のほうが不利になりにくいと考えられます。
ケース4:手元資金を残したい場合
事業を始めたばかりの個人事業主や、他に資金を使いたい予定がある場合、250万円を今すぐ出せるかどうかは金額比較以前の問題です。
このケースでは「総額でリースが約70万円高い」という事実より、「初期費用を抑えて手元資金を残せる」というメリットのほうが重要になることがあります。差額の70万円を7年で割れば年間10万円。その資金を事業や投資に回して、それ以上の価値を生めるなら、リースを選ぶ判断は十分に合理的です。
リースで見落とされやすい追加コスト
シミュレーションを正確にするために、リース側で後から発生しうる費用を押さえておきましょう。
走行距離の超過精算
契約で定めた距離を超えた分について、1kmあたりの単価で精算されます。契約前に、自分の年間走行距離を実測して余裕のある設定にしておくのが安全です。
原状回復・傷の精算
返却時に、契約で定められた基準を超える傷やへこみ、内装の汚れがあると、修理費用を請求されることがあります。どこまでが「通常使用の範囲」かの基準は契約ごとに違うため、事前確認が欠かせません。
中途解約時の規定損害金
リース契約は原則として中途解約ができません。転勤、事故での全損、事業縮小などでやむを得ず解約する場合は、残りのリース料をベースにした規定損害金を求められるのが一般的です。7年契約を2年で解約すれば、負担は非常に大きくなります。
残価精算のリスク
契約の方式によっては、満了時の実際の査定額が当初の想定残価を下回った場合、その差額を利用者が負担するものがあります(オープンエンド方式と呼ばれます)。差額負担が発生しない方式(クローズドエンド方式)もあるため、どちらの契約かは必ず確認してください。
購入で見落とされやすいコスト
逆に、購入側でも見落としがちな費用があります。
- 突発的な修理費:保証期間を過ぎた後の故障は自己負担です。年式が進むほど発生確率は上がります
- タイヤ・バッテリーなどの交換:数年に一度、まとまった出費になります
- 税金の負担増:一定の年数を超えた車は自動車税が上がる仕組みがあります
- 売却の手間と価格変動:想定した買取額で売れる保証はありません。シミュレーションの「-60万円」が実際には30万円になれば、購入の実質負担は30万円増えます
つまり購入は、変動幅を自分で引き受ける持ち方です。リースは、その変動幅をリース会社に引き受けてもらう代わりに手数料を払っている、と捉えると構造が理解しやすくなります。
「得」は金額だけでは決まらない
ここまで金額で比較してきましたが、実際の選択では次の要素も判断材料になります。
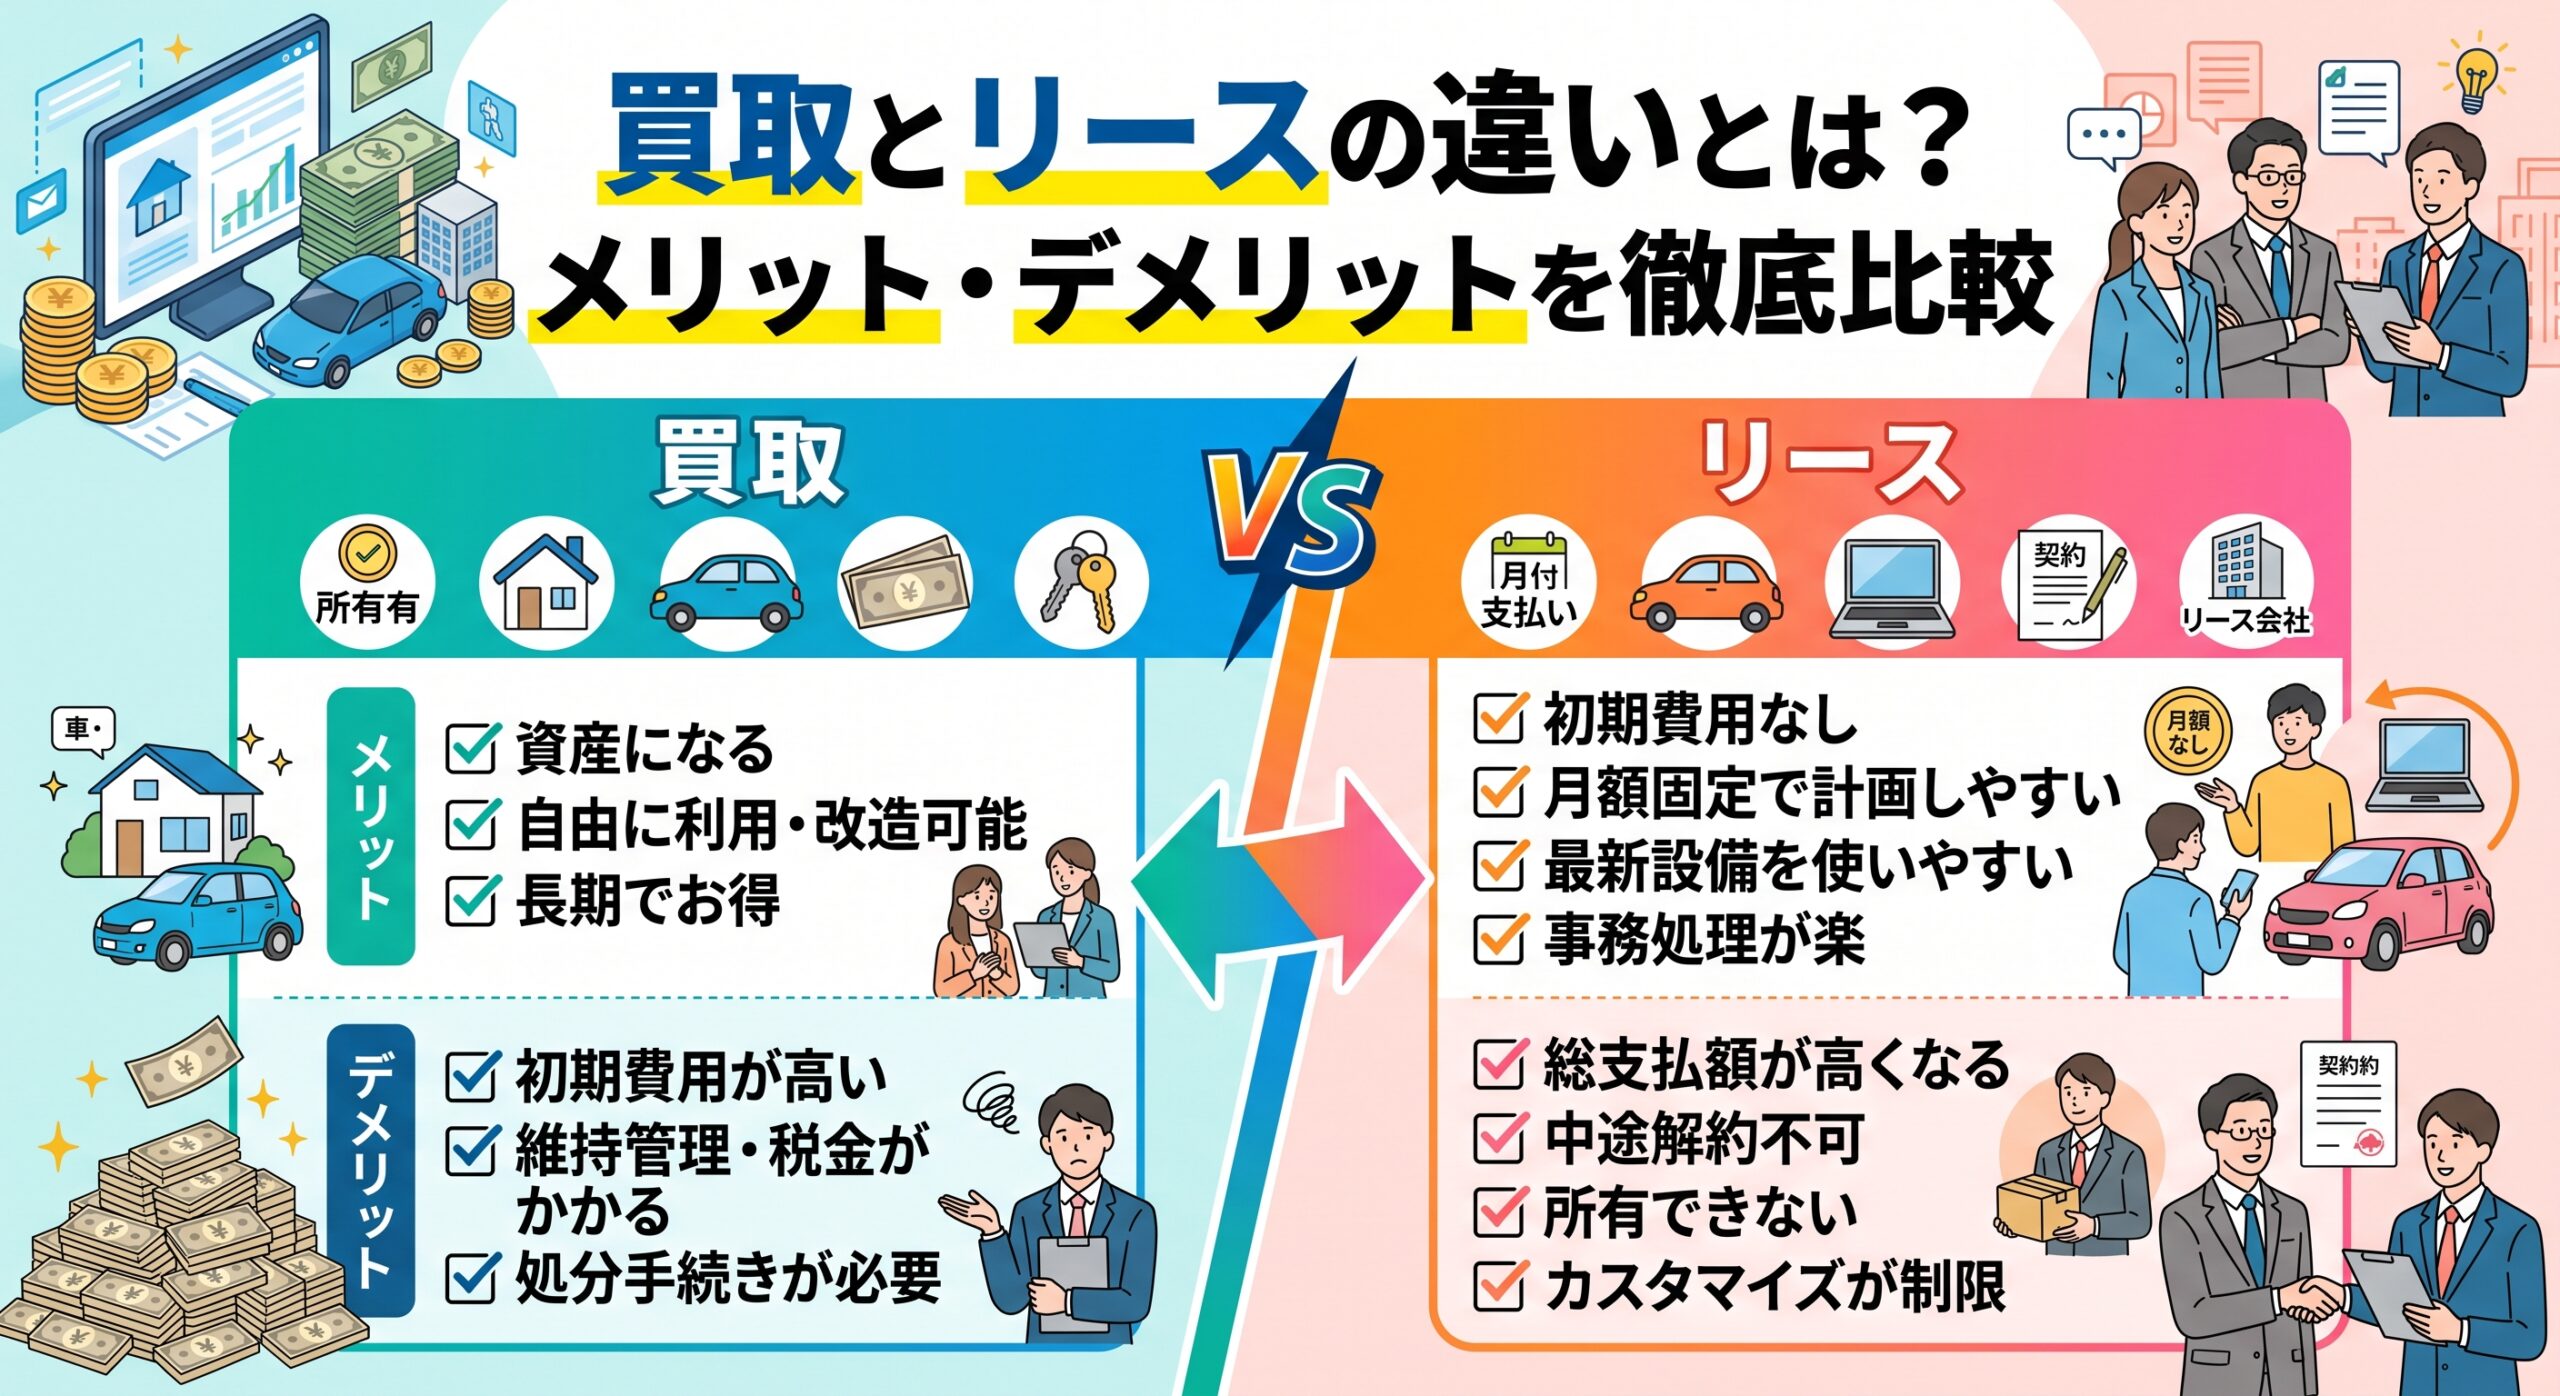
リースが向いている人
- 初期費用をできるだけ抑えたい
- 毎月の支出を固定して家計・資金繰りを安定させたい
- 税金の納付や車検の手配を任せたい
- 数年ごとに新しい車に乗り換えたい
- 売却時の値段交渉や手続きを避けたい
購入が向いている人
- 同じ車に長く乗るつもりがある
- 走行距離が多い
- カスタマイズや改造をしたい
- 手元資金に余裕があり、総額を最優先したい
- 乗り終えた後に売却して現金化したい
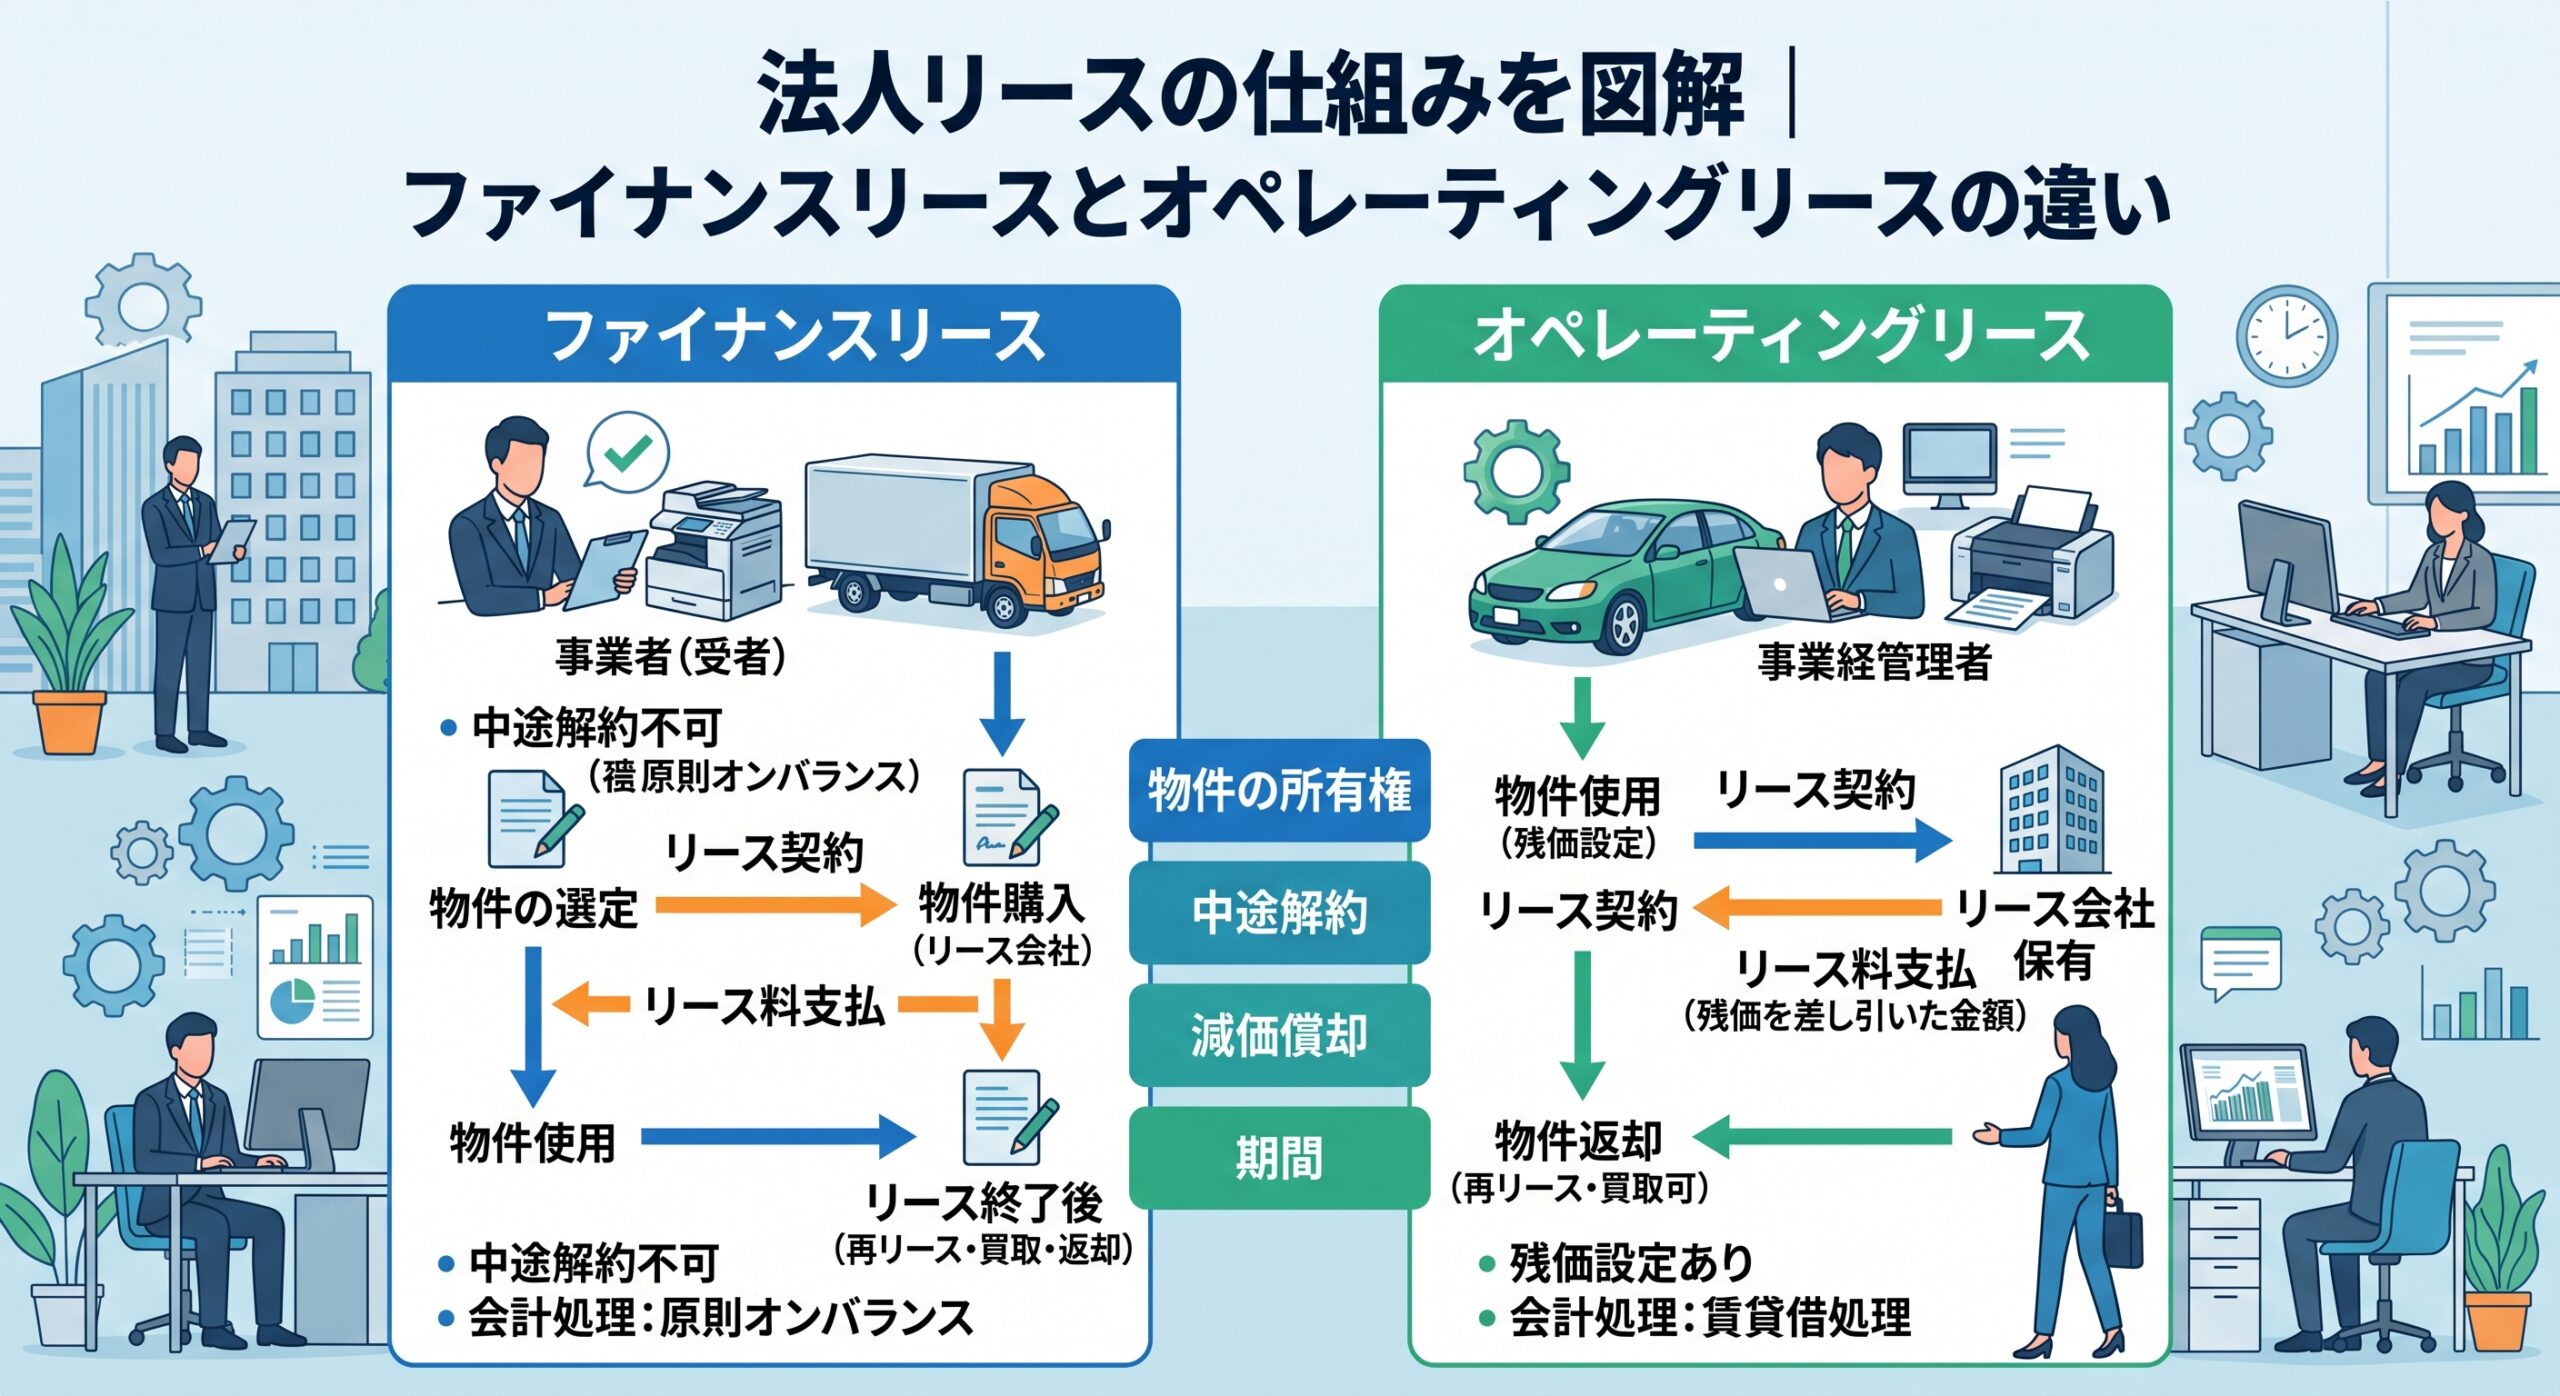
なお法人・個人事業主の場合は、経費計上や会計処理の扱いも判断材料になります。ただしこの点は契約形態や会計基準によって異なり、制度改正の影響も受けるため、契約前に税理士へ確認することをおすすめします。
自分で計算するためのチェックシート
最後に、自分の条件で比較するための手順をまとめます。
- 利用期間を決める(何年乗るつもりか。ここが決まらないと比較できません)
- 購入側の見積もりを集める:車両価格(諸費用込み)、自動車税、車検費用、任意保険、年間メンテ費
- 乗り終えた後の買取額を調べる:同車種・同年式・同程度の走行距離の中古車価格を参考にする
- リース側の見積もりを取る:月額、契約月数、ボーナス払いの有無、走行距離の上限
- リース料に含まれるものを確認する:自動車税、自賠責、車検、メンテナンスの範囲
- 両方を同じ期間の総額に直して並べる
- 金額差を年数で割り、月額の差を出す
- その差額に見合う価値(手間の削減、資金の余裕)があるかを考える
この8ステップを踏めば、「なんとなく損な気がする」という感覚ではなく、自分の数字に基づいた判断ができます。
まとめ
- カーリースと車の購入は、保有期間の総額で比べる。月額や本体価格だけでは比較にならない
- 購入の総額を出すときは、乗り終えた後の買取額を必ず差し引く
- 長く乗るほど購入が有利になりやすく、短いサイクルで乗り換えるほど差は縮まる
- 走行距離が多い人は、リースの超過精算に注意する
- 金額差だけでなく、初期費用・手間・中途解約リスクまで含めて判断する
今回のモデルケースでは購入が約70万円有利という結果になりましたが、これはあくまで仮定値での計算です。大切なのは結論そのものではなく、同じ土俵に並べて計算する方法を持つことです。見積書とスマホの電卓があれば、15分で自分の答えは出せます。
※本記事の金額はすべて説明用の仮定値であり、実際の相場や料金を示すものではありません。契約条件・税制・会計処理の詳細は、各事業者および税理士等の専門家にご確認ください。
コメント