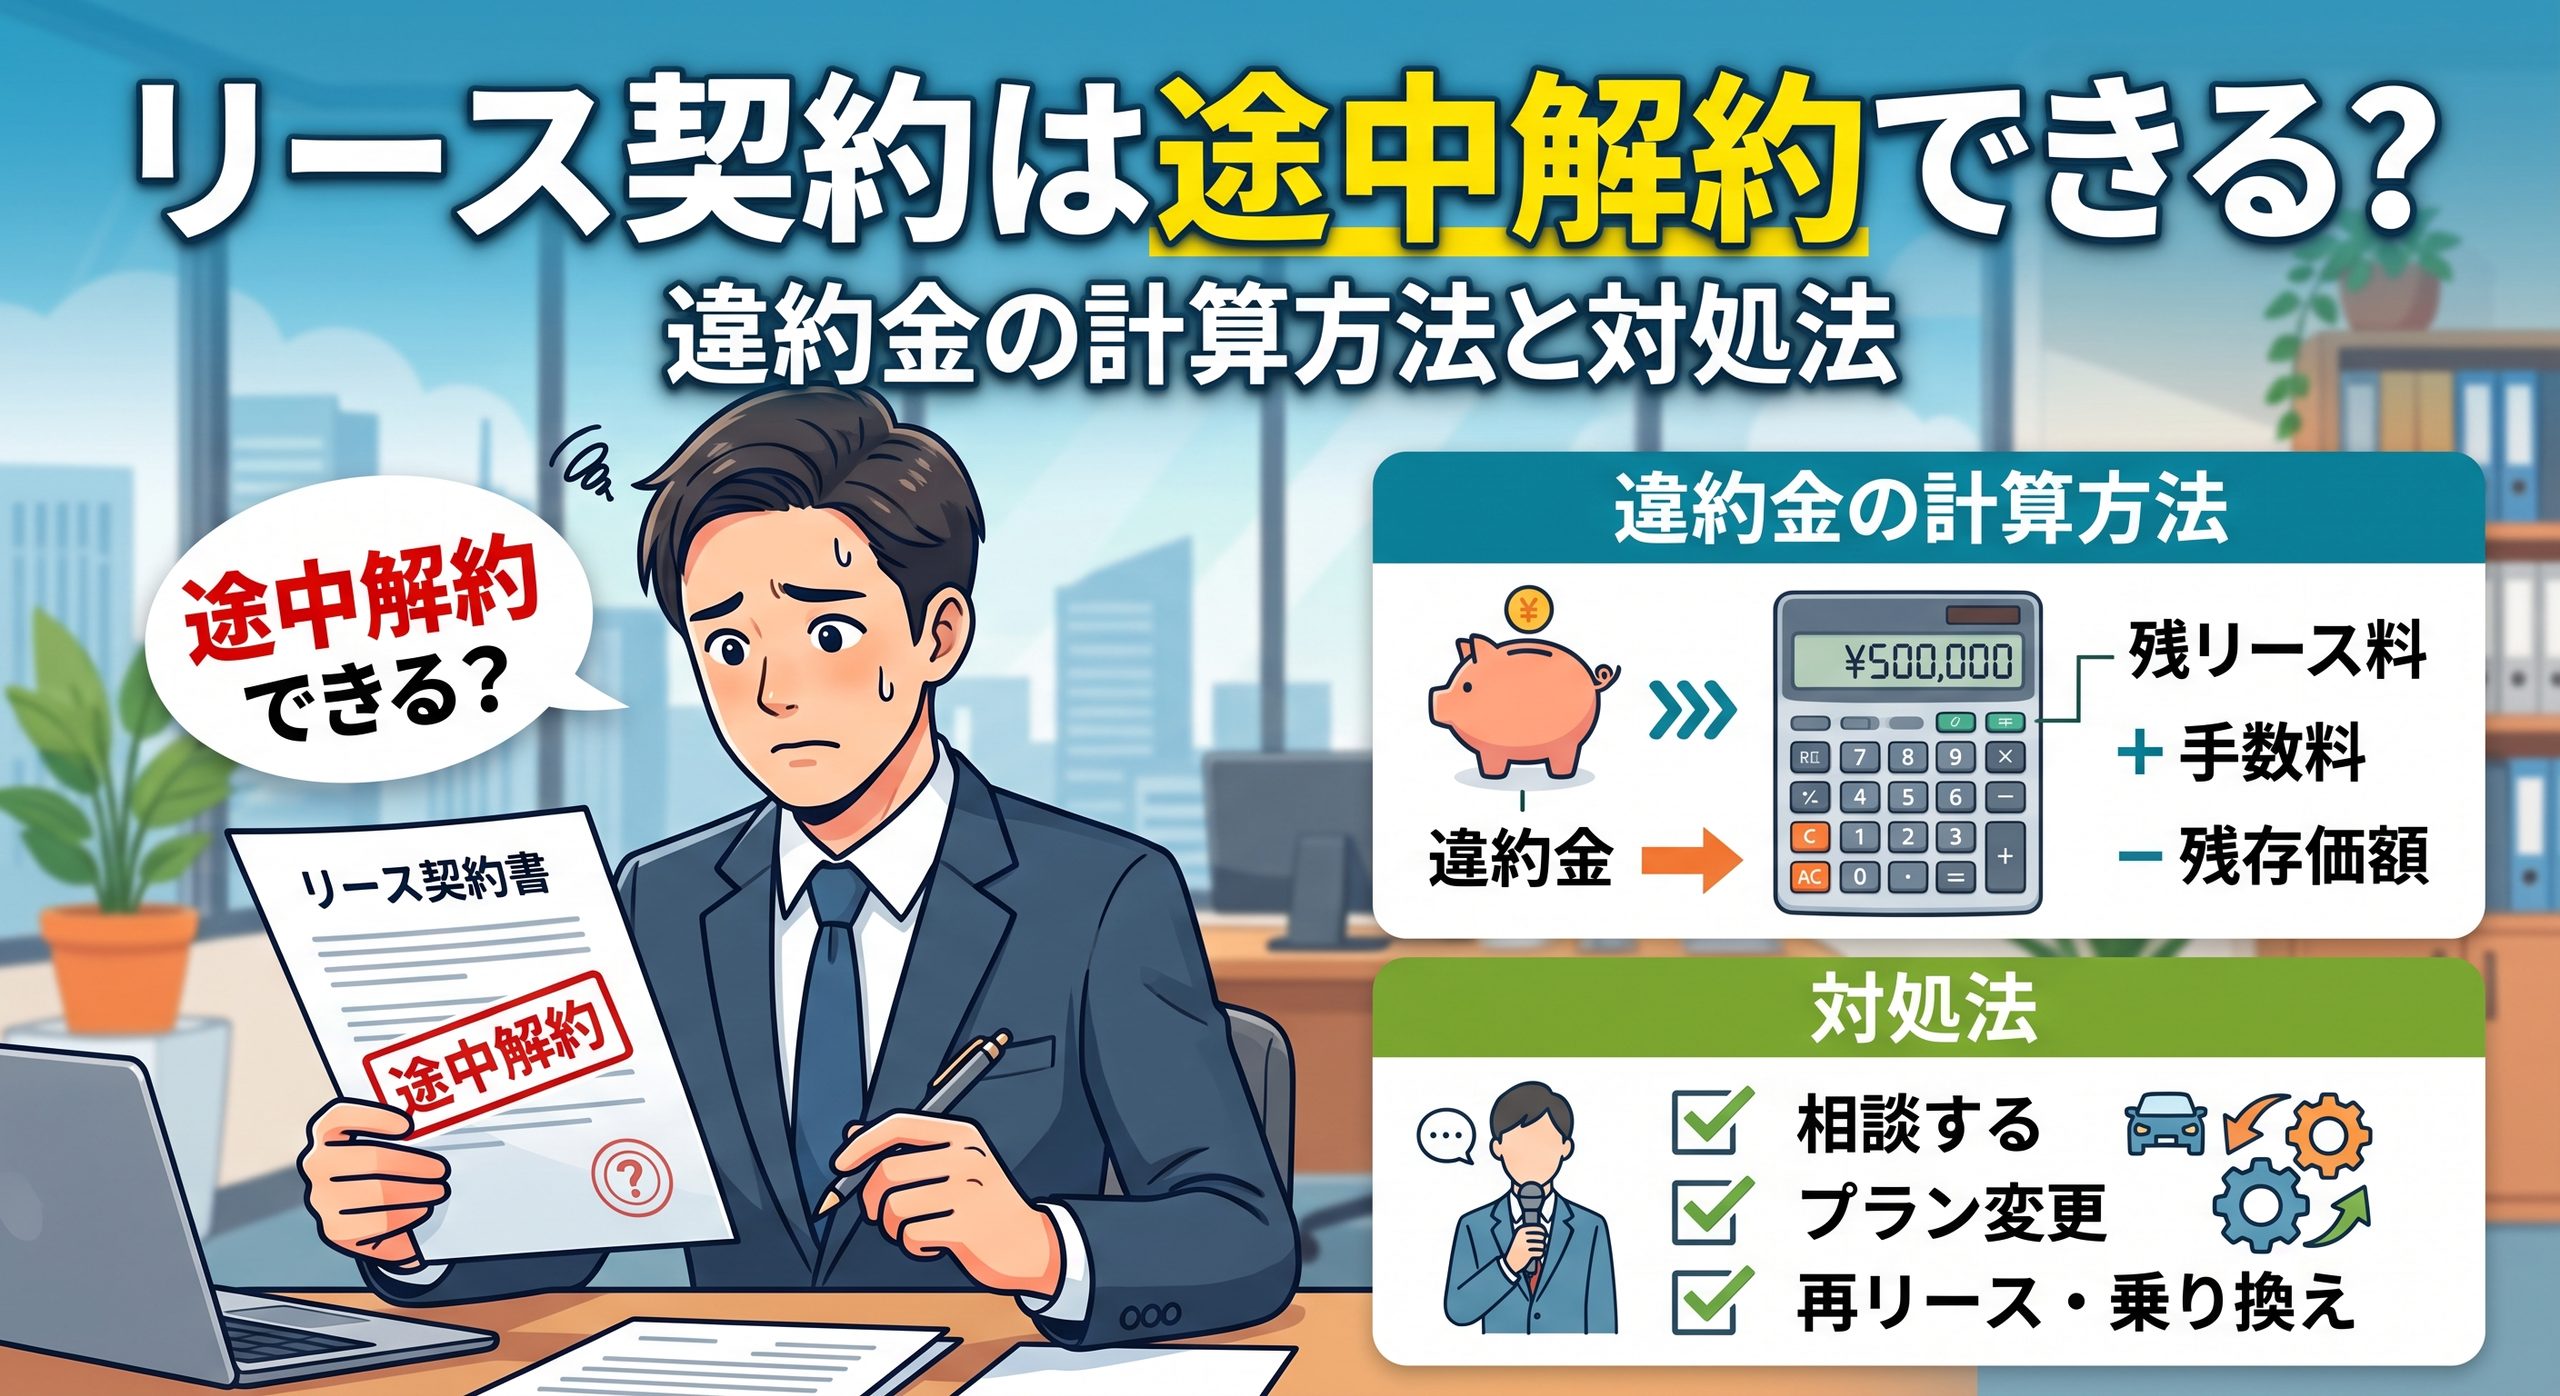
「事務所を縮小したので、複合機が不要になった」 「転勤が決まり、カーリースの車を使わなくなる」 「事業を畳むことになったが、機械のリースが残っている」
こうした場面で最初にぶつかるのが、リース契約は途中でやめられるのかという問題です。
結論から言えば、リース契約は原則として中途解約できません。ただし、まったく打つ手がないわけでもありません。この記事では、なぜ解約できないのかという仕組みから、違約金(規定損害金)の考え方、そして状況別の現実的な対処法までを整理します。
なぜリースは途中解約できないのか
リース会社は「先に全額を払っている」
リースの仕組みを思い出してください。リース会社は、利用者が指定した物件を販売会社から購入し、代金を全額支払っています。その後、リース料として長期にわたって回収していく構造です。
つまりリース会社の立場では、契約期間を通じてリース料を受け取ることが前提の資金計画になっています。途中で支払いが止まれば、投資した資金が回収できません。
このため、多くのリース契約書には中途解約を禁じる条項が置かれています。「解約不能(ノンキャンセラブル)」は、ファイナンス・リースを定義づける要件のひとつでもあります。
「使っていない」は理由にならない
利用者側からすると、「使わないのに払い続けるのはおかしい」と感じるのは自然です。しかしリース契約は、物件を使う権利に対して料金を払う契約であり、実際に使ったかどうかとは切り離されています。
「機械が倉庫に置いてあるだけ」「車に乗っていない」という状態でも、支払い義務は変わりません。この点が、レンタルや月額サービスとの決定的な違いです。
それでも契約が終了する場面
中途解約ができないとはいえ、契約が期間の途中で終了する(または終了扱いになる)ケースはあります。
物件が滅失・毀損して使用できなくなった場合 事故で車が全損した、火災で機械が焼失した、といったケースです。この場合、契約は終了扱いとなり、規定損害金の支払いが必要になるのが一般的です。契約が自動的に消えるわけではない点に注意してください。だからこそ、保険による備えが重要になります。
リース会社との合意による解約 規定損害金を支払うことを前提に、合意のうえで契約を終了させる方法です。実務上、「中途解約」と呼ばれるのはほぼこの形です。
契約期間が満了した場合 これは通常の終了です。返却・再リース・買取のいずれかを選びます。
規定損害金はどう計算されるのか
基本的な考え方
規定損害金の算定方法は契約によって異なりますが、考え方の骨格は共通しています。
規定損害金 ≒ 残りのリース料の合計
      - 期限前に受け取ることによる調整(中間利息の控除など)
      - 物件を引き上げて処分した場合の価値
+ 引き上げ・処分に要する費用要するに、リース会社が本来受け取るはずだった金額から、早く受け取る分の調整と物件の処分価値を差し引いた額が目安になります。
契約書のどこを見るか
契約書の「契約の解除」「損害賠償」「規定損害金」といった見出しの条項に、算定方法が記載されています。具体的には次を確認してください。
- 残リース料をどう扱うか(全額か、一定の割引があるか)
- 物件を返却した場合、その評価額が差し引かれるか
- 引き上げ費用や原状回復費用の負担者
- 遅延損害金の利率
同じ「残り3年」でも、契約によって金額は変わります。ネット上の一般論ではなく、自分の契約書の条項を確認することが唯一確実な方法です。
早い段階での解約ほど負担は重い
当然ながら、残りの期間が長いほど規定損害金は大きくなります。契約直後の解約は、ほぼ全額に近い負担になることもあります。
これは裏を返せば、契約期間を長く設定するほど、リスクを抱える期間が長くなるということです。月額の安さだけで長期契約を選ぶと、この点で不利になります。
状況別の対処法
事業を縮小した・機器が不要になった
まず契約書を確認し、次にリース会社へ相談します。相談の際は、感情的に解約を求めるのではなく、状況と希望を具体的に伝えるほうが建設的です。
検討できる可能性のある選択肢としては、次のようなものがあります(応じてもらえるかは契約と会社によります)。
- 規定損害金を分割で支払う
- 物件を返却して精算する
- 支払い期間の見直しを相談する
事業を承継する・譲渡する
事業譲渡や法人の統合に伴い、リース契約の地位を引き継ぐ方法が取れる場合があります。ただしリース契約は無断譲渡が禁じられているのが通常なので、必ずリース会社の承諾を得る手続きが必要です。
別の場所・別の用途で使う
物件が不要になったのではなく「使う場所が変わる」だけなら、設置場所の変更届で対応できることがあります。移転の場合は、まず届出の要否を確認しましょう。無断で移設すると契約違反になり得ます。
事故で全損した場合
保険での補償が中心になります。車両保険や動産保険がリース契約の残債に対応しているかを確認してください。リース契約向けの補償が用意されている保険もあります。
契約時点でこの点を確認しておくのが本来の備えです。すでに事故が起きている場合は、保険会社とリース会社の双方に速やかに連絡してください。
支払いが難しくなった場合
もっとも避けたいのは、連絡をしないまま延滞することです。延滞が続くと、期限の利益を失い、残額を一括で請求される条項が働くことがあります。連帯保証人がいる場合は、保証人への請求に進むこともあります。
支払いが厳しいと感じた段階で、早めにリース会社へ相談してください。状況を伝えたうえでの相談と、延滞後の対応では、選べる選択肢の幅が変わります。事業全体の資金繰りに関わる場合は、税理士、中小企業の支援機関、弁護士など専門家への相談も検討しましょう。
クーリングオフは使えるのか
「クーリングオフで解除できないか」と考える人は少なくありません。ここは慎重な理解が必要です。
事業者としての契約 事業のために結んだ契約は、消費者保護を目的とする制度の対象外とされるのが原則です。法人や個人事業主が業務用に結んだリース契約は、基本的にこの扱いになります。
個人としての契約 個人が生活のために結んだ契約で、かつ勧誘の方法などが一定の要件に当たる場合は、法律上の制度が適用される余地があります。ただし、適用の可否は契約の内容と勧誘の経緯によって判断が分かれるため、一般論では結論を出せません。
強引な勧誘や説明不足があったと感じる場合は、消費生活センター(消費者ホットライン「188」)や弁護士などの専門機関に相談するのが確実です。契約書、パンフレット、やり取りの記録を手元に揃えてから相談すると、話が早く進みます。
中途解約のリスクを減らす契約時の工夫
すでに契約している人には遅い話ですが、これから契約する人は次の点を意識すると、後の負担を減らせます。
1. 契約期間を必要以上に長くしない
月額を下げるために期間を延ばすと、拘束される期間も伸びます。事業や生活の見通しが不確定なら、多少月額が上がっても短めの期間を選ぶほうが安全です。
2. 規定損害金の計算方法を契約前に確認する
「途中でやめる場合、いくらかかりますか」と質問し、具体的な計算方法を書面で示してもらう。これを断られる契約は、慎重に検討すべきです。
3. 契約形態を確認する
オペレーティング・リースの中には、ファイナンス・リースより解約に関する条件が緩やかなものがあります。将来の不確実性が高いなら、この点も比較材料になります。
4. 保険の内容を確認する
事故や災害で物件が使えなくなった場合の備えとして、リース契約に対応した補償があるかを確認します。
5. 連帯保証の有無を確認する
代表者個人の連帯保証が求められる場合、法人が事業を終えても個人に義務が残ります。内容を理解したうえで判断してください。
よくある質問
Q. リース物件を返却すれば、支払いは終わりますか? 終わりません。返却しても契約上の債務は残るのが原則で、物件の処分価値が規定損害金から差し引かれる形になります。
Q. リース会社が倒産した場合はどうなりますか? 契約上の地位が他社に承継されるなど、状況によって扱いが異なります。通知が届いたら内容を確認し、不明点は書面で問い合わせてください。
Q. 中途解約の交渉に応じてもらえることはありますか? 契約と会社の判断によります。ただし、事前に誠実に相談する場合と、延滞してから連絡する場合では、進み方が大きく変わります。
Q. 「解約金なし」を謳うサービスもありますが、本当ですか? 条件付きであることが一般的です。適用される期間、対象、必要な手続きを、必ず契約書で確認してください。広告の表現と契約条項が一致しているかを見るのがポイントです。
まとめ
- リース契約は、リース会社が先に物件代金を全額支払っている構造のため、原則として中途解約できない
- 実務上の「中途解約」は、規定損害金を支払っての合意解約を指すことがほとんど
- 規定損害金は「残リース料 - 調整・物件の処分価値 + 費用」が基本的な考え方。具体的な計算方法は契約書の条項で確認する
- 物件を返却しても支払い義務は消えない
- 支払いが厳しいときは、延滞する前にリース会社へ相談する。連絡しないまま延滞すると、一括請求や保証人への請求に進むおそれがある
- 契約前には、期間の長さ・規定損害金の計算方法・保険・連帯保証の4点を確認しておく
リース契約の中途解約は、知識があるかどうかで負担が変わる場面です。まずは手元の契約書を開き、解約に関する条項を読むところから始めてください。そのうえで、状況に応じてリース会社や専門家に相談すれば、取れる選択肢は必ず見えてきます。
※本記事は一般的な考え方の解説であり、法的助言ではありません。契約条件や法律の適用は個別の事情によって異なるため、具体的な対応は契約書の内容を確認のうえ、リース会社および弁護士等の専門家にご相談ください。
コメント