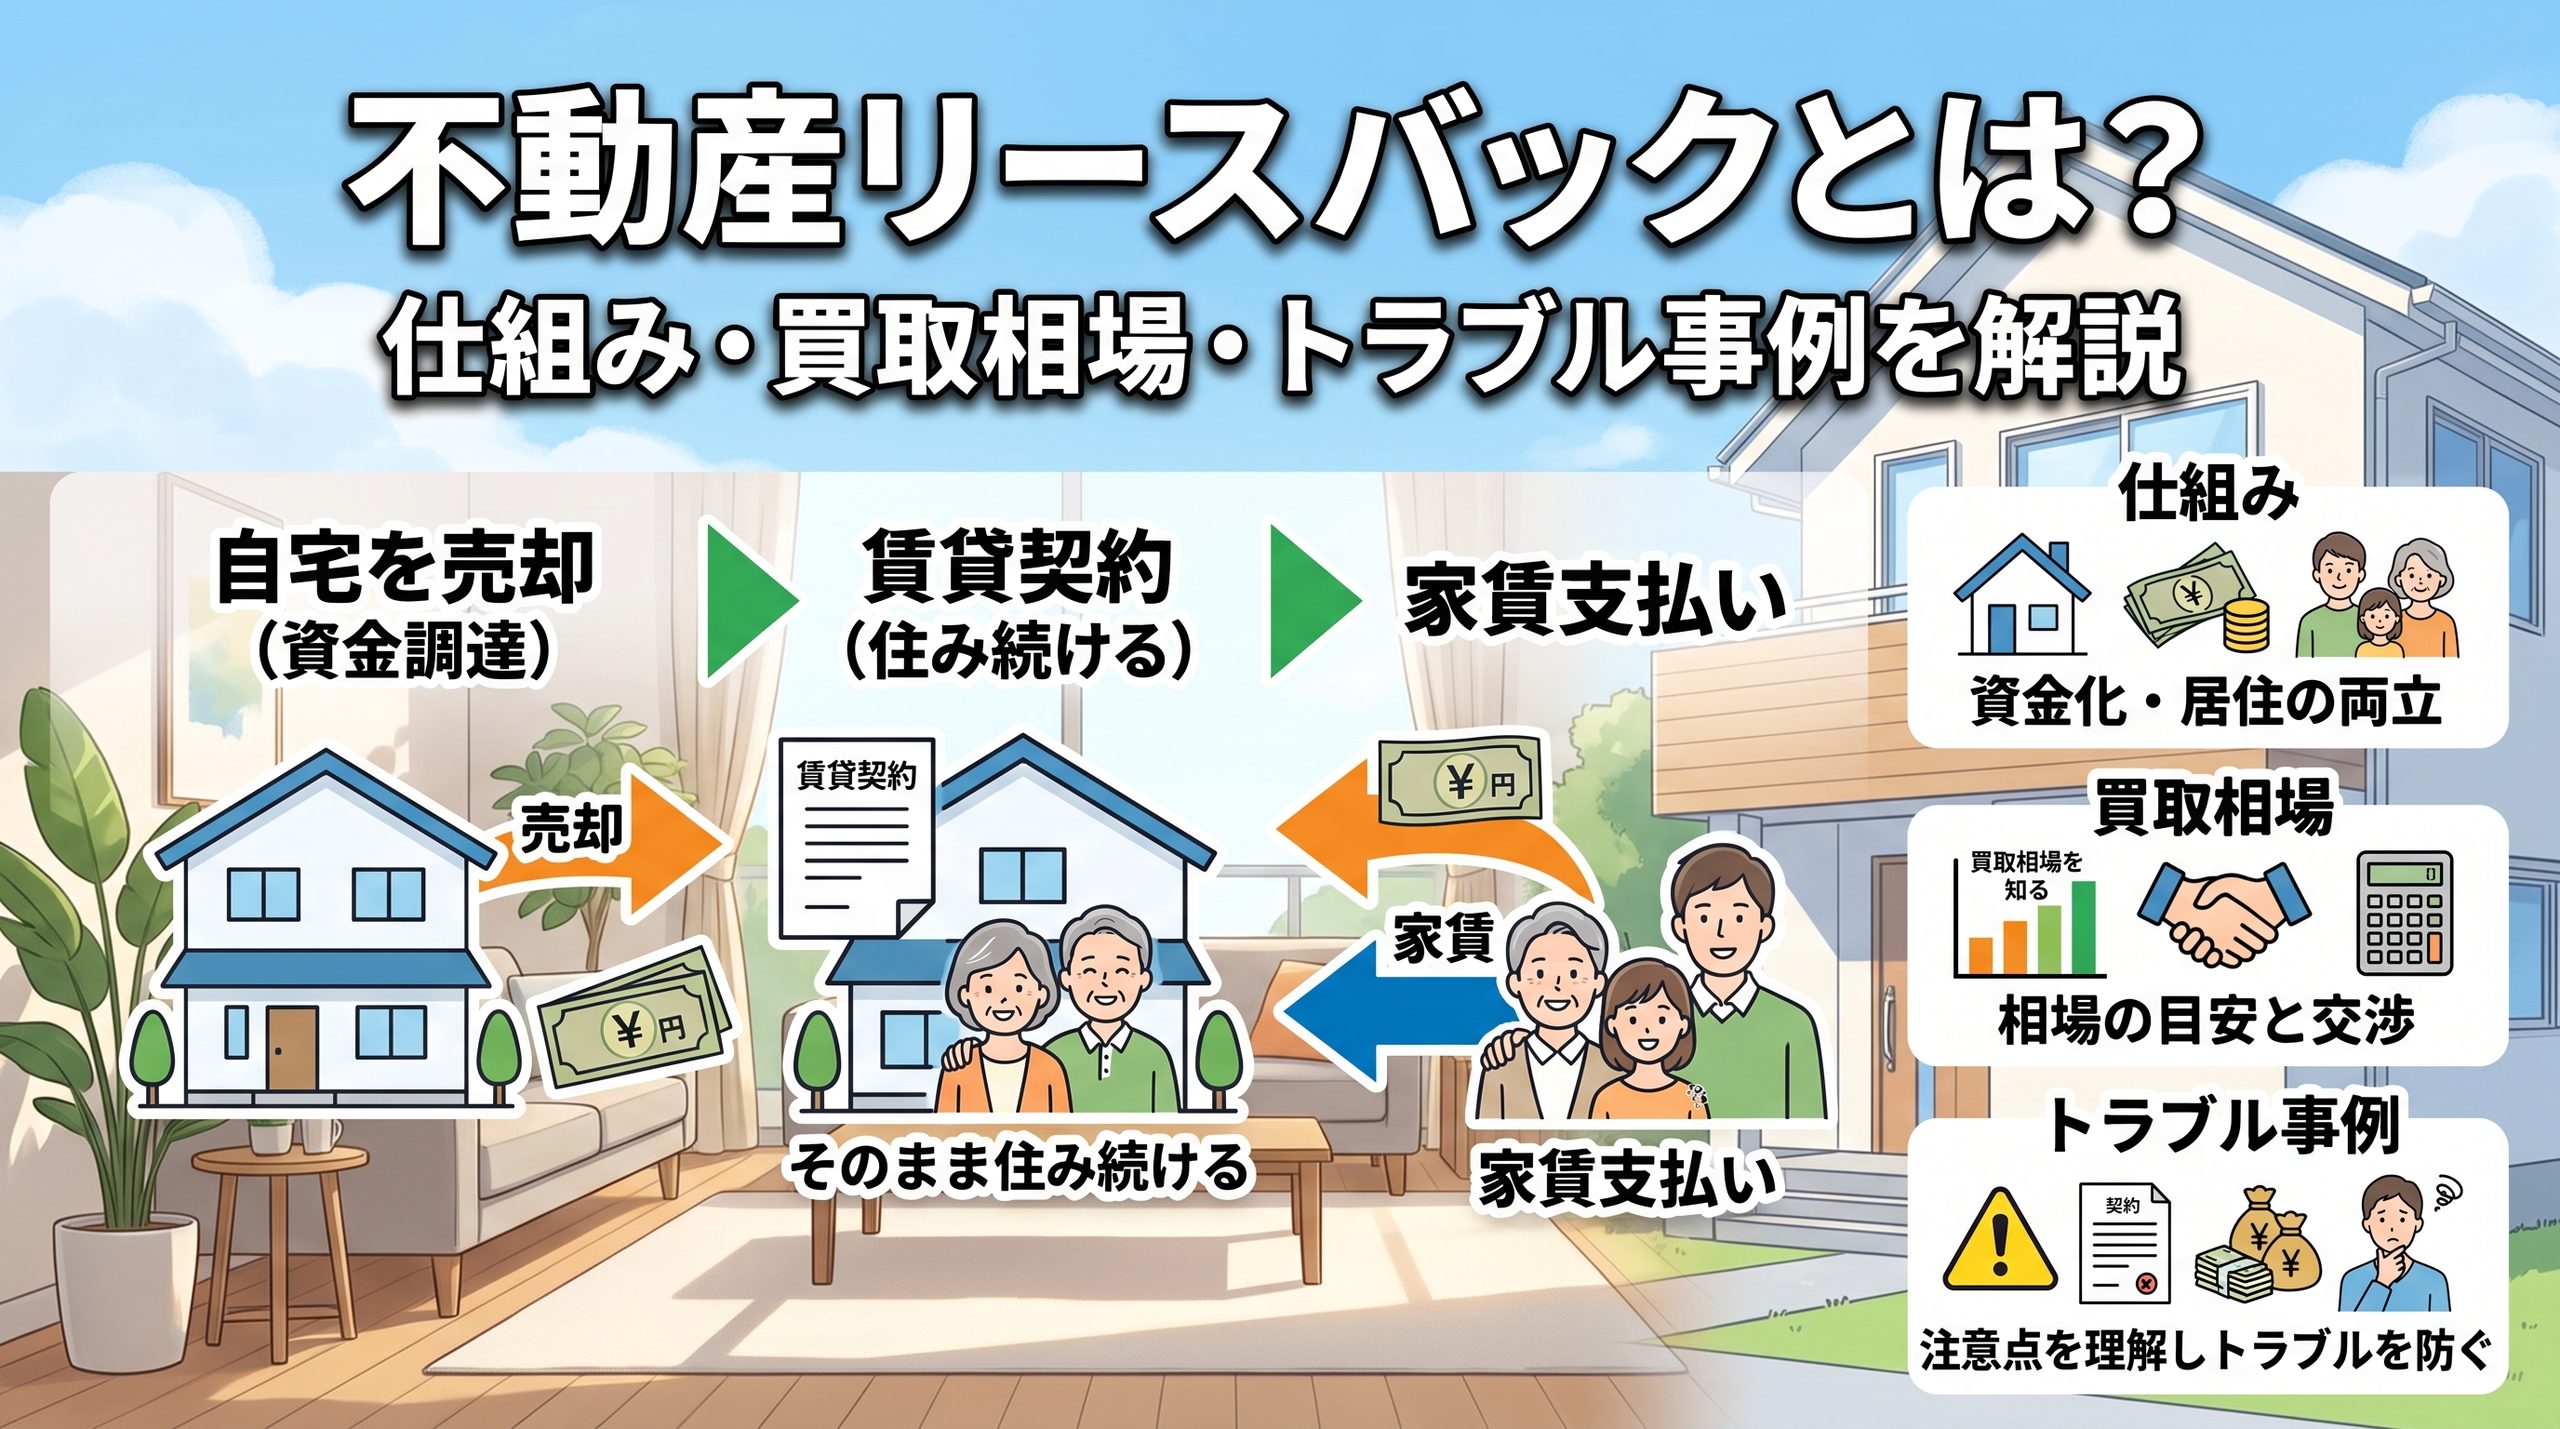
「家を売っても、そのまま住み続けられます」。
こうした広告を目にしたことがあるかもしれません。これがリースバックと呼ばれる仕組みです。まとまった資金を確保しながら、引っ越さずに済む。老後資金、事業資金、住宅ローンの返済など、さまざまな場面で選択肢に挙がります。
一方で、契約内容を十分に理解しないまま結んでしまい、後になって困るケースも報告されています。売却価格が想定より低かった、家賃を払い続けられなくなった、契約期間が終わって退去を求められた——こうした事例は決して珍しくありません。
この記事では、リースバックの仕組みと価格の決まり方、メリット・デメリット、実際に起こりやすいトラブルと、契約前に必ず確認すべき点を整理します。
なお本記事は一般的な仕組みの解説であり、個別の資産や資金計画に関する助言ではありません。筆者は不動産や金融の有資格者ではないため、実際の判断は宅地建物取引士やファイナンシャルプランナーなどの専門家にご相談ください。
リースバックの仕組み
リースバックは、「売却」と「賃貸借」の2つの契約を組み合わせた取引です。
【契約1:売買契約】
所有者 ──── 不動産を売却 ────→ 買主(リースバック事業者)
      ←──── 売却代金を受領 ────

【契約2:賃貸借契約】
元所有者 ←─── 同じ物件を賃貸 ───→ 新しい所有者(貸主)
(借主)  ──── 毎月の家賃を支払い ──→
流れを整理すると、次のようになります。
- 自宅などの不動産を、事業者に売却する
- 売却代金を受け取る(住宅ローンが残っている場合は、まず返済に充てる)
- 同じ物件について、売却先と賃貸借契約を結ぶ
- 毎月家賃を払いながら、そのまま住み続ける
- 契約によっては、将来的に買い戻せる特約が付く
ポイントは、所有者ではなくなり、借主になるという点です。固定資産税の負担はなくなりますが、その代わり家賃が発生し、物件に対する権利の性質が根本的に変わります。
リバースモーゲージとの違い
似た仕組みとしてリバースモーゲージがありますが、性質は大きく異なります。
| 比較項目 | リースバック | リバースモーゲージ |
|---|---|---|
| 取引の性質 | 売買+賃貸借 | 融資(借入) |
| 所有権 | 事業者に移る | 本人のまま |
| 毎月の支出 | 家賃 | 利息(商品による) |
| 資金の受取方 | 売却代金を一括で受け取る | 一括または分割で借り入れる |
| 対象物件の条件 | 事業者の判断による | マンション不可など制限がある商品もある |
| 年齢制限 | 一般に設けられない | 高齢者向けの商品が中心 |
| 終了時 | 契約に応じて退去または買い戻し | 死亡時などに物件を処分して返済 |
どちらが良いという話ではなく、所有権を手放すかどうかが最大の分岐点です。
買取価格と家賃はどう決まるのか
買取価格が市場価格より低くなる理由
リースバックの買取価格は、通常の売却で見込める市場価格より低くなるのが一般的です。理由は次のとおりです。
- 事業者はすぐには転売できない(借主が住み続けるため)
- 賃貸物件としての収益性で評価されるため、居住用としての市場価格とは評価軸が異なる
- 将来の売却価格が読みにくいリスクを、価格に織り込む必要がある
つまり、「住み続けられる」という利点の対価として、価格面で調整が入っていると理解するのが正確です。
家賃の決まり方
家賃は、周辺の賃貸相場だけで決まるわけではありません。多くの場合、買取価格に対する利回りから逆算されます。
年間家賃 ≒ 買取価格 × 事業者の期待利回り
月額家賃 ≒ 年間家賃 ÷ 12この構造には重要な含意があります。買取価格を高くしてもらうと、家賃も上がるということです。逆に、家賃を抑えたければ買取価格が下がります。
「買取価格が高く、家賃も安い」という条件は、構造的に成立しにくいのです。提示された条件を見るときは、買取価格と家賃をセットで評価する必要があります。
判断の材料の集め方
- 通常の売却ならいくらになるかを調べる:複数の不動産会社に査定を依頼する
- 周辺の賃貸相場を調べる:同じ広さ・立地の賃貸物件の家賃を確認する
- 複数のリースバック事業者から条件を取る:買取価格と家賃の組み合わせを比較する
- 住み続ける年数を仮定して総額を出す
リースバックの実質的な収支
 = 受け取る売却代金
  -(月額家賃 × 住み続ける想定月数)
-(住宅ローン残債などの返済額)この計算をすると、「何年住むと、受け取った金額を家賃で使い切るのか」が見えてきます。この年数は、判断の重要な基準になります。
リースバックのメリット
まとまった資金を短期間で確保できる 不動産の売却は買主探しに時間がかかりますが、事業者が直接買い取る形のため、比較的短期間で現金化できる場合があります。
引っ越さずに済む 生活環境、通勤・通学、近所付き合いを変えずに済みます。高齢の方にとっては、住み慣れた環境を維持できることの意味は小さくありません。
周囲に知られにくい 売却しても住み続けるため、外形上の変化がありません。
固定資産税や修繕費の負担がなくなる 所有者ではなくなるため、固定資産税は課されません。建物の大規模修繕の負担も、契約内容によっては貸主側になります。
買い戻しの可能性を残せる場合がある 買戻し特約が付いていれば、資金が用意できた段階で買い戻せる可能性があります。
リースバックのデメリット
売却価格が市場価格より低くなりやすい 前述のとおり、構造上の理由があります。
家賃が発生し続ける 所有していれば不要だった支出が、毎月発生します。長く住むほど、総額は膨らみます。
所有権を失う 資産としての不動産は手元から離れます。相続で残すことはできなくなります。
住み続けられる期間に限りがある場合がある これが最も見落とされやすい点です。賃貸借契約の種類によって、更新できるかどうかが変わります(後述)。
買い戻せるとは限らない 買戻し特約があっても、価格が売却時より高く設定されるのが一般的です。資金を用意できなければ、買い戻しはできません。
家賃が改定される可能性がある 契約内容によっては、更新時などに家賃の見直しが行われることがあります。
起こりやすいトラブル事例
事例1:契約期間が終わり、退去を求められた
賃貸借契約には大きく2種類あります。
- 普通借家契約:借主の保護が厚く、正当な事由がなければ貸主から更新を拒めない
- 定期借家契約:契約期間の満了で終了する。更新ではなく「再契約」となり、応じるかは貸主の判断
**「ずっと住めると思っていたら、定期借家契約だった」**というのが典型的なトラブルです。契約書のどちらの形式かは、必ず確認してください。
事例2:家賃が払えなくなった
売却代金を生活費や返済に充てた結果、家賃の原資が確保できなくなるケースです。家賃を滞納すれば、通常の賃貸と同様に契約解除・退去につながります。
受け取る金額の大きさではなく、毎月の家賃を無理なく払い続けられるかが、実は最も重要な判断基準です。
事例3:買い戻せなかった
「いずれ買い戻せる」という説明を前提に契約したものの、買戻し価格が高く、期限内に資金を用意できなかったケースです。買戻し特約は、価格・期限・条件まで書面で確認する必要があります。
事例4:条件が相場からかけ離れていた
比較をせず1社だけの提示で契約し、後になって「通常の売却なら大幅に高かった」と分かるケースです。複数社から条件を取るという基本を守るだけで、多くは防げます。
事例5:説明と契約書の内容が違った
口頭の説明と契約書の記載が食い違う場合、契約書の記載が優先されます。重要な条件は書面で確認し、疑問があれば署名前に解消してください。
なお、リースバックについては国土交通省が消費者向けの解説資料を公表しています。契約を検討する際は、公的機関が示している注意点にも目を通しておくと安心です。
契約前に必ず確認すべき10項目
- 賃貸借契約の種類(普通借家か定期借家か)
- 契約期間と、更新・再契約の可否と条件
- 月額家賃と、家賃改定に関する条項
- 敷金・礼金・更新料などの一時金
- 買取価格と、通常売却した場合の査定額との差
- 買戻し特約の有無、価格の決め方、行使できる期限
- 修繕費の負担区分(どこまでが貸主負担か)
- 住宅ローン残債の処理方法(残債が売却額を上回る場合の扱い)
- 契約後の禁止事項(リフォームの可否、同居人の変更など)
- 事業者の宅地建物取引業免許の有無(免許番号を確認する)
リースバック以外の選択肢も比較する
リースバックを検討する背景には、資金需要があるはずです。目的によっては、他の手段のほうが適していることもあります。
- 通常の売却:住み続ける必要がないなら、価格面で有利になりやすい
- リバースモーゲージ:所有権を維持したまま資金を得る(条件・対象に制限あり)
- 金融機関からの借入:返済能力があるなら、資産を手放さずに済む
- 公的な支援制度の利用:生活や住宅に関する公的制度が使える場合があります
「住み続けたい」「まとまった資金が必要」という2つの条件が同時にあるときに、リースバックの検討価値が出てきます。どちらか一方だけなら、別の手段が合理的なことも多いのです。
迷ったときの相談先
- 宅地建物取引士のいる不動産会社:通常売却との比較を含めて相談する
- ファイナンシャルプランナー:長期の資金計画の観点から検討する
- 消費生活センター(消費者ホットライン「188」):勧誘の方法や契約内容に不安がある場合
- 弁護士:契約内容に法的な疑義がある場合
契約書、パンフレット、担当者とのやり取りの記録を揃えてから相談すると、話が具体的に進みます。
まとめ
- リースバックは売買契約と賃貸借契約を組み合わせた仕組み。所有者から借主になる
- 買取価格は市場価格より低くなりやすく、家賃は買取価格と期待利回りから逆算される。買取価格と家賃はセットで評価する
- メリットは、資金の確保、引っ越し不要、固定資産税の負担がなくなること
- デメリットは、売却価格の低さ、家賃の継続、所有権の喪失、住み続けられる期間の制約
- 最重要の確認事項は、賃貸借契約の種類(普通借家か定期借家か)と、家賃を払い続けられるかどうか
- 契約前に、通常売却の査定・周辺の賃貸相場・複数事業者の条件を必ず比較する
リースバックは、条件と目的が合えば有効な選択肢です。ただし、判断を急がせるような勧誘には注意し、必ず比較と専門家への相談を経てから決めてください。
※本記事は一般的な仕組みの解説であり、投資・金融・法律に関する助言ではありません。実際の契約条件や税務上の取り扱いは個別の事情によって異なります。判断にあたっては、宅地建物取引士・税理士・弁護士等の専門家にご相談ください。
コメント