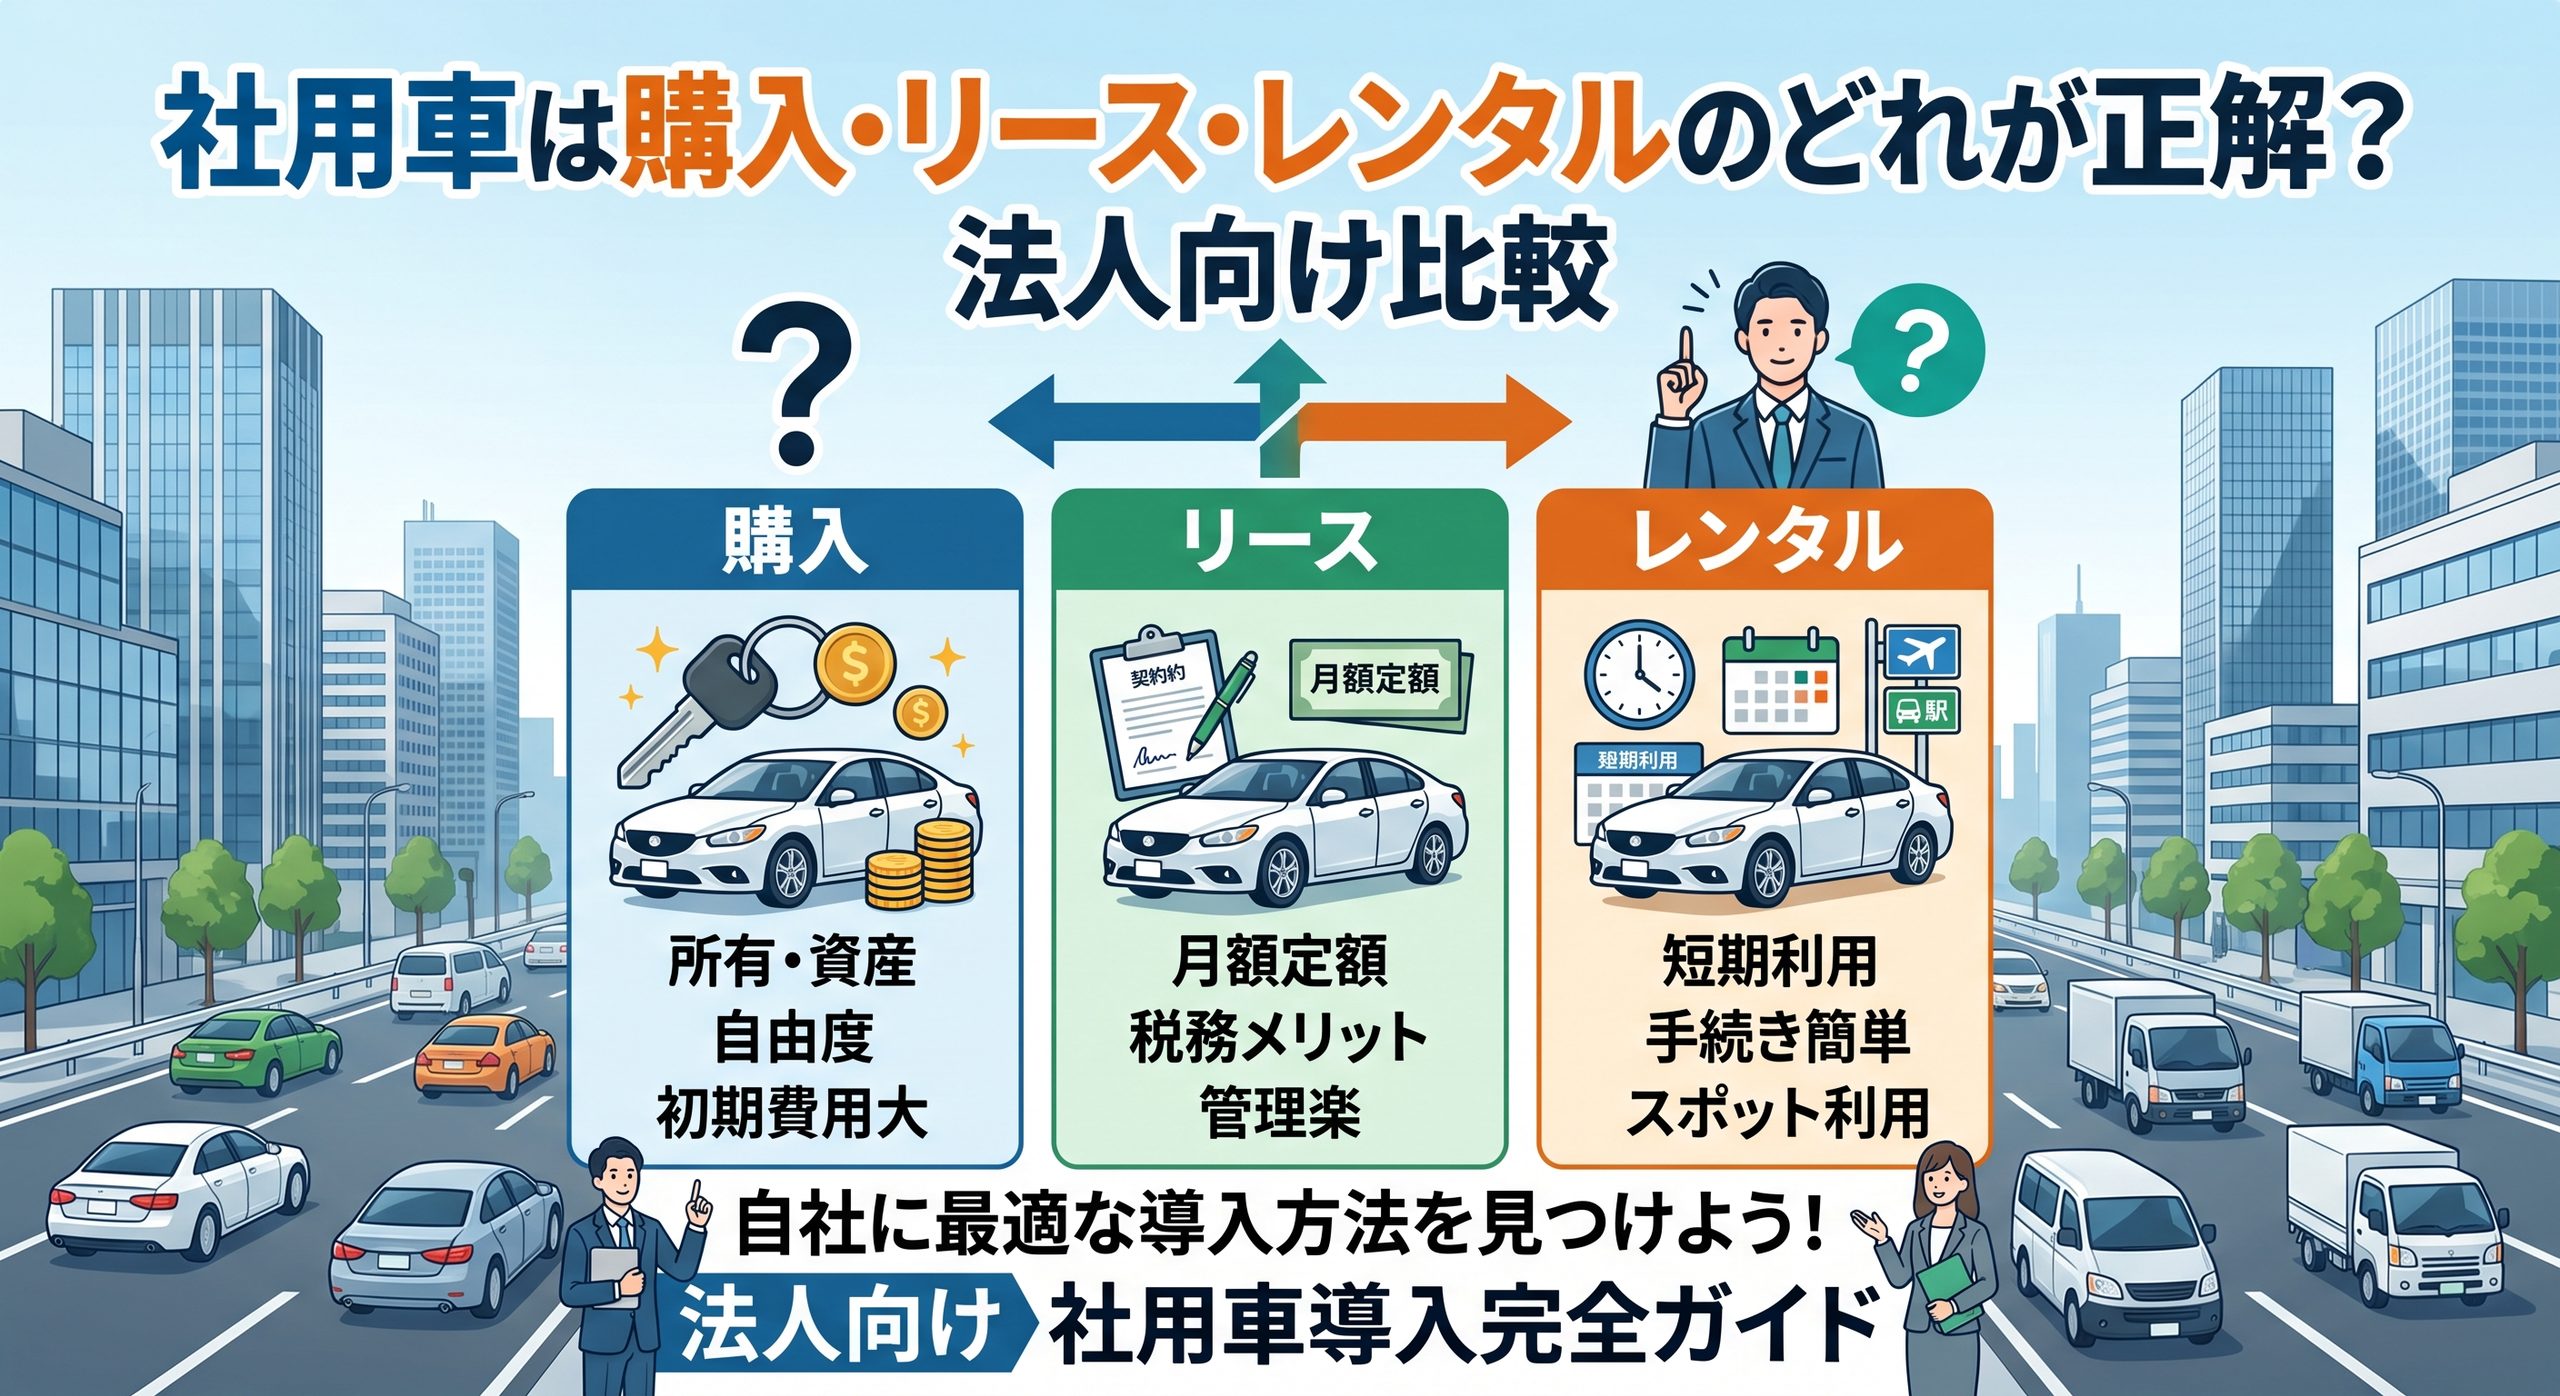
営業車、配送車、現場への移動用の車両。事業に車が必要になったとき、選択肢は「買う」だけではありません。
購入、リース、レンタル、カーシェア。それぞれ費用の構造も、社内にかかる管理負担もまったく違います。同じ会社でも、車両の用途によって最適解が変わるため、「うちは全部リース」といった一括りの判断はもったいない場面もあります。
この記事では、法人が社用車を持つ4つの方法を比較し、判断の軸、コスト計算の考え方、見落とされがちな管理負担までを整理します。
社用車を持つ4つの方法
まず全体像を押さえます。
| 方法 | 所有権 | 費用の性質 | 主な向き先 |
|---|---|---|---|
| 購入 | 自社 | 初期に大きな支出、以降は維持費 | 長期・高頻度で使う車両 |
| ファイナンス・リース | リース会社 | 毎月定額(実質は分割購入に近い) | 長期で使うが初期費用を抑えたい |
| オペレーティング・リース | リース会社 | 毎月定額(残価を差し引いた分) | 数年ごとに入れ替える車両 |
| レンタル(レンタカー) | レンタル会社 | 使った日数・期間分 | 短期・スポット利用 |
これに加えて、カーシェアリングや、従業員の自家用車を業務利用して手当を支給する方法もあります。
それぞれの特徴
購入(現金・ローン)
メリット
- 契約期間に縛られず、いつでも売却・入れ替えができる
- 総額を抑えやすい(金利・手数料が上乗せされないため)
- 走行距離や使い方に制限がない
- 社名や装飾を自由に施せる
- 資産として計上でき、不要になれば売却して現金化できる
デメリット
- 初期費用が重い(ローンなら金利負担)
- 税金、車検、保険、修理の手配と支払いをすべて自社で行う
- 固定資産の管理、減価償却の処理が必要
- 売却時の価格変動リスクを負う
ファイナンス・リース
メリット
- 初期費用を抑えて導入できる
- 毎月定額で資金計画が立てやすい
- 税金や保険の手続きを任せられる契約が多い
デメリット
- 中途解約が原則できない
- 総額はリース料に金利・手数料が含まれるぶん割高になりやすい
- 満了後は返却が基本で、資産として残らない
オペレーティング・リース
メリット
- 残価を差し引くため、月額を抑えやすい
- 数年ごとの入れ替えを前提にした運用がしやすい
- メンテナンス込みのプランなら、整備の手配も任せられる
デメリット
- 走行距離の上限が設定されることが多い
- 返却時の原状回復や、契約方式によっては残価精算のリスクがある
- 中古市場での評価が読みやすい車種に限られる場合がある
レンタル・カーシェア
メリット
- 必要なときだけ使え、使わない期間のコストがゼロ
- 車検・保険・整備の管理が一切不要
- 用途に応じて車種を変えられる(大型の荷物のときだけバンを借りる、など)
デメリット
- 利用頻度が高くなると、単位期間あたりのコストが最も高くなる
- 繁忙期に確保できないことがある
- 社名の表示や車内へのレイアウト変更ができない
判断の軸は「稼働率」と「使用期間」
選択を分ける最大の要素は、その車をどれだけ使うかです。
判断の目安

  使用頻度:低い ────────────────→ 高い
       レンタル/カーシェア   リース   購入

  使用期間:短い ────────────────→ 長い
       レンタル   オペレーティングリース  購入
具体的には、次のように考えます。
毎日のように使う/5年以上使う予定 購入、またはファイナンス・リースが候補です。稼働率が高いほど、単位あたりのコストは所有形態が有利になります。
平日はほぼ毎日使うが、3〜5年で入れ替えたい オペレーティング・リースが合いやすい領域です。
週に数回、または月に数回 レンタルやカーシェアと、リースの総額を比較してください。使わない日にもコストが発生するかどうかが分岐点になります。
特定の期間だけ必要(繁忙期、プロジェクト期間中) レンタルが合理的です。
コスト比較の計算方法
比較は必ず、同じ期間の総額で行います。
購入の場合
購入の総額 = 車両価格(諸費用込み)
      + 自動車税 × 年数
      + 車検費用 × 回数
      + 任意保険料 × 年数
      + 整備・修理費
      -(使用後の売却額)
ローンを使う場合は、車両価格を「頭金+返済総額」に置き換えます。
リースの場合
リースの総額 = 月額リース料 × 契約月数
      + 契約に含まれない費用(任意保険など)
      + 満了時の精算費用(走行距離超過など)
レンタルの場合
レンタルの総額 = 1回あたりの料金 × 想定利用回数 × 期間ここで重要なのは、想定利用回数を実績で見積もることです。「たぶん週2回くらい」ではなく、過去の業務記録から実際の使用日数を数えましょう。この数字が現実とずれると、比較そのものが意味を失います。
見落とされがちな「管理コスト」
金額の比較だけでは判断を誤ります。社用車には、車両代金以外にかかる社内の負担があります。
車両管理の実務
- 車検・点検の日程管理と手配
- 自動車税の納付管理
- 任意保険の付保と更新、事故時の対応
- 車両管理台帳の整備
- 駐車場の確保と契約
台数が増えるほど、この事務負担は無視できない規模になります。リースは、この部分を外部に委託する仕組みでもあるという視点を持つと、割高に見える月額の意味が変わってきます。
安全管理の義務
一定の台数以上の自動車を使用する事業所には、安全運転管理者の選任義務が課されます。また、運転前後のアルコールチェックについても、目視等による確認と検知器の使用が義務づけられる制度が段階的に整備されてきました。
対象となる台数の基準や具体的な実施方法は法令で定められており、改正もあり得るため、警察庁や都道府県警察の最新情報を確認してください。社用車を増やす際は、この義務の対象になるかどうかも検討材料になります。
事故対応の体制
社用車で事故が起きた場合、対応するのは会社です。保険会社への連絡、相手方との調整、代車の手配、業務の穴埋め。代車手配まで含むリース契約なら、この負担が軽くなります。
会計・税務の観点
- 購入:固定資産に計上し、減価償却で費用化します
- リース:契約形態と適用される会計基準によって処理が分かれます。借手のリースを資産・負債として計上する方向で会計基準の見直しが進んでいるため、財務指標への影響を含めて事前確認が必要です
- レンタル:利用の都度、費用として処理します
いずれの場合も、消費税の扱いや損金算入の時期が異なります。導入前に顧問税理士へ確認することをおすすめします。「リースなら全額経費になる」といった単純化された理解は、実務では危険です。
台数・用途別の考え方
1〜2台の小規模事業者
管理の手間を最小化する観点から、メンテナンス込みのリースが扱いやすい選択肢です。ただし、走行距離が多い業種(配送、訪問サービス)では、購入のほうが有利になることもあります。
5台以上を運用する企業
用途別に方式を分ける発想が有効です。
- 毎日走る主力車両 → リースまたは購入
- 繁忙期だけ必要な車両 → レンタル
- 役員車など入れ替えの多い車両 → オペレーティング・リース
全車を同じ方式で揃える必要はありません。
特殊車両・架装が必要な車両
冷蔵冷凍車、高所作業車、特殊な架装を施す車両は、購入またはファイナンス・リースが現実的です。汎用性が低いため、オペレーティング・リースやレンタルでは対応しにくい領域です。
使用頻度が読めない場合
まずはレンタルやカーシェアで運用して実績を取り、そのデータをもとに次を判断するという進め方も有効です。中途解約できない長期契約をいきなり結ぶより、リスクが小さくなります。
導入前チェックリスト
- その車両の年間使用日数と走行距離を実績または計画から算出したか
- **使用期間(何年使うか)**を決めたか
- 3つの方式について、同じ期間の総額を計算したか
- リースなら、含まれる費用の範囲と走行距離の上限を確認したか
- リースなら、中途解約時の規定損害金を確認したか
- 管理事務の負担を、どこまで社内で担えるかを検討したか
- 安全運転管理者の選任義務の対象になるかを確認したか
- 会計・税務上の扱いを税理士に確認したか
- 複数社から相見積もりを取ったか
よくある質問
Q. リース料は全額経費にできますか? 契約形態と適用される会計基準によって扱いが異なります。会計基準の見直しも進んでいるため、顧問税理士にご確認ください。
Q. 中古車のリースは法人でも使えますか? 使えます。新車より月額を抑えられる一方、車両の状態に個体差があるため、保証やメンテナンスの範囲を確認する必要があります。
Q. 従業員の自家用車を業務に使ってもらう方法は? 手当を支給する運用は可能ですが、業務中の事故における会社の責任、保険の適用範囲(業務使用が対象か)、任意保険の契約内容など、確認すべき点が多くあります。導入前に保険会社と専門家に相談してください。
Q. 社用車を減らしたいのですが、リース中の車両はどうなりますか? リースは原則として中途解約できません。規定損害金の計算方法を契約書で確認し、リース会社に相談してください。
まとめ
- 社用車の持ち方は、購入・ファイナンスリース・オペレーティングリース・レンタルの4つが基本
- 判断の軸は稼働率と使用期間。使うほど、長く使うほど所有形態が有利になりやすい
- 比較は必ず同じ期間の総額で行い、想定使用回数は実績から見積もる
- 金額だけでなく、車両管理・保険・事故対応・安全運転管理者の義務といった管理負担も判断材料にする
- 台数が多い企業は、用途別に方式を使い分けるのが合理的
- 会計・税務の扱いは変化する領域なので、導入前に税理士へ確認する
「うちはリース」「うちは購入」と固定せず、車両ごとに稼働率を見て選ぶ。この視点を持つだけで、車両コストの最適化はかなり進みます。まずは既存車両の年間使用日数を洗い出すところから始めてみてください。
※本記事は一般的な考え方の解説です。法令上の義務、会計・税務の取り扱い、契約条件は変わり得るため、実際の判断は所轄官庁の最新情報および税理士等の専門家にご確認ください。
コメント