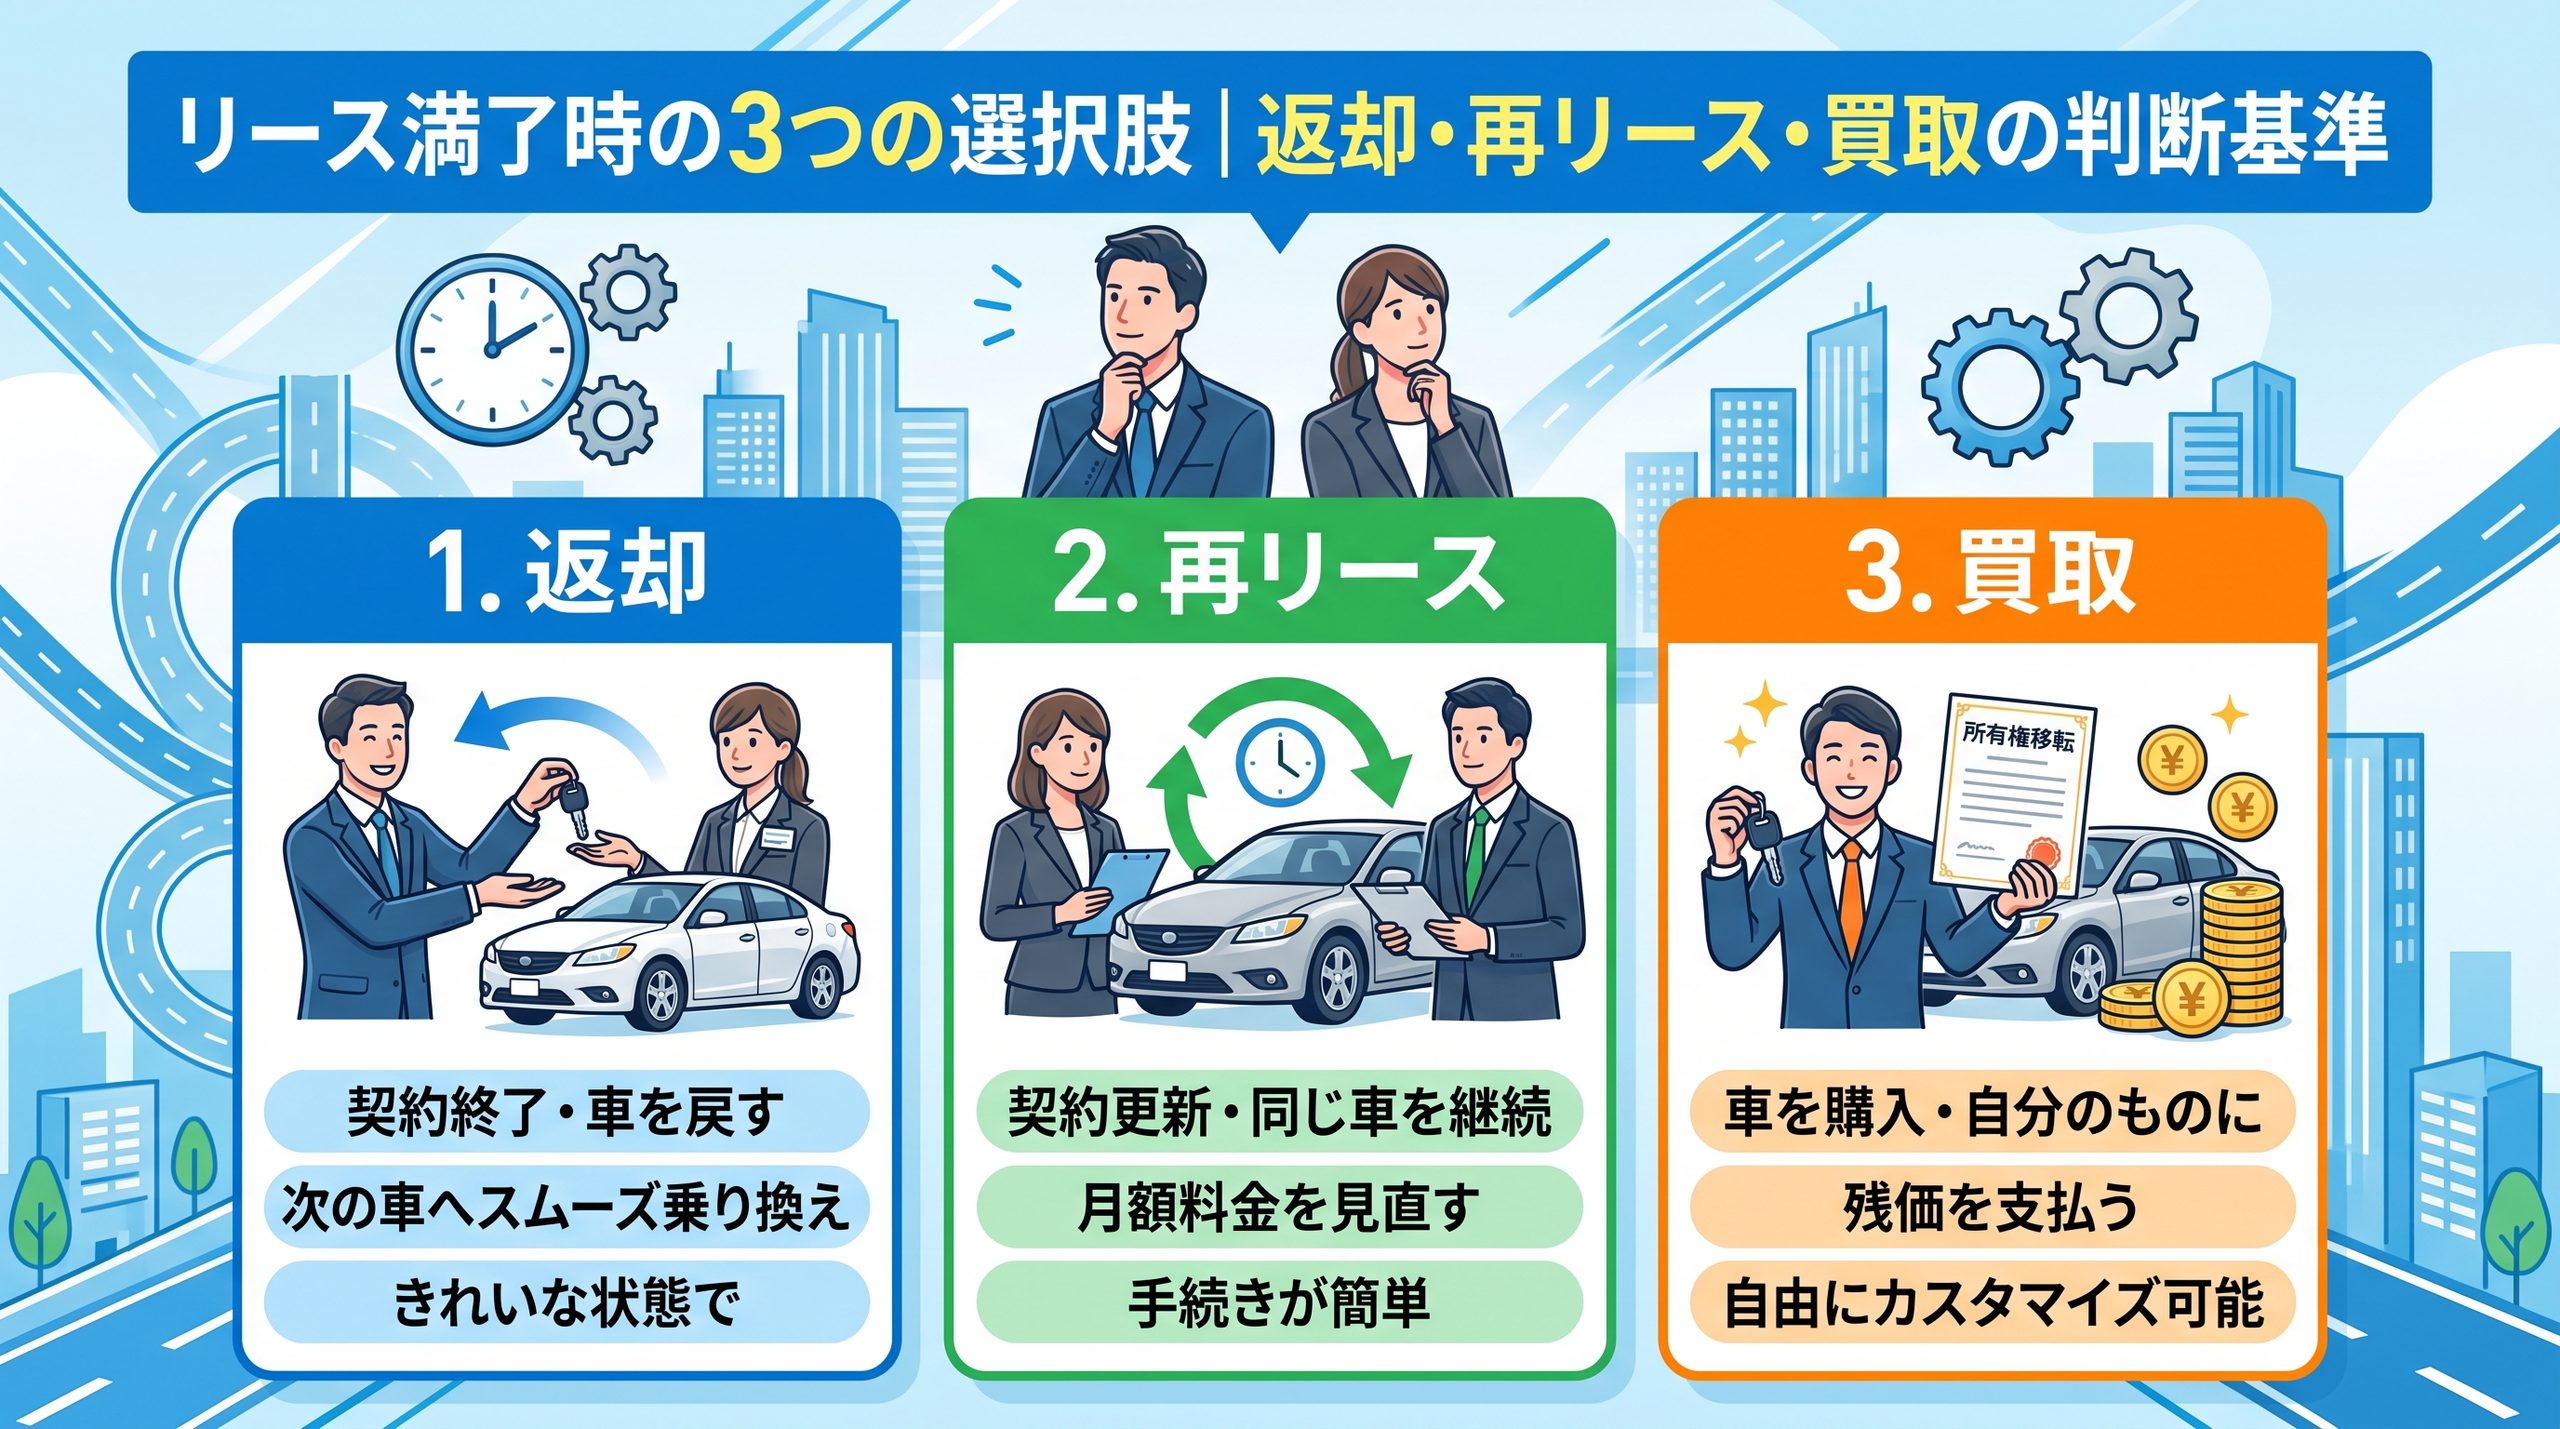
リース契約には終わりがあります。そして満了時には、必ず何かを選ばなければなりません。
「何もしなければそのまま使い続けられる」ということはなく、多くの契約では満了の一定期間前までに意思表示をすることが求められます。連絡をしないまま期日を過ぎると、契約上の扱いが自動的に決まってしまい、選択の余地を失うこともあります。
この記事では、リース満了時に選べる選択肢を整理し、それぞれの費用と注意点、そして「自社・自分の場合はどれを選ぶべきか」を判断するための考え方を解説します。
満了時に選べる選択肢
一般的な選択肢は次の3つ、これに新規契約への切り替えを加えた4つです。
| 選択肢 | 内容 | 主なコスト |
|---|---|---|
| 返却 | 物件をリース会社に返す | 返却費用、原状回復・精算費用(発生する場合) |
| 再リース | 契約を延長して使い続ける | 再リース料(当初より下がるのが一般的) |
| 買取 | 物件を購入して自己所有にする | 買取代金、以降の維持費 |
| 新規リースへ切替 | 新しい物件で新たに契約する | 新契約のリース料 |
どれを選ぶかは、**「その物件を今後も使うのか、使うならどれくらいの期間か」**によって決まります。
選択肢1:返却する
向いているケース
- その物件をもう使わない
- 新しい機種に入れ替えたい
- 事業の縮小や移転で、設備の構成が変わる
確認すべきこと
返却の期限と手続き いつまでに、どこへ、どうやって返すのか。返却の遅れは追加費用の対象になり得ます。
引き取り・輸送の費用負担 機器の撤去、運搬、車両の陸送などの費用が誰の負担になるかを確認します。
原状回復の範囲 取り付けた付属品の取り外し、社名の表示の除去、車であれば装着したパーツの復旧など、契約で定められた範囲を確認します。
追加精算の可能性 契約基準を超える損傷、車の場合は走行距離の超過。これらは精算の対象になることがあります。
データの消去 複合機やパソコン、サーバー、車載機器には、内部にデータが残っている場合があります。印刷履歴、スキャンデータ、ナビの登録情報、通信履歴など。消去の対応をリース会社が行うのか、自分で行う必要があるのかを確認してください。情報管理の観点から、これは軽視できない項目です。
選択肢2:再リースする
仕組み
契約を延長し、引き続き同じ物件を使う方法です。再リース料は、当初のリース料より大幅に下がるのが一般的とされています。物件の代金は当初の契約期間でおおむね回収されているためです。
多くの場合、1年ごとの更新という形をとります。
向いているケース
- 物件がまだ十分に使える
- 買い替えるほどの必要性がない
- 当面は使い続けたいが、長期の契約は結びたくない
- 予算の都合で、今は新規契約を避けたい
確認すべきこと
保守契約は別途必要 リース契約と保守契約は別の契約です。再リースしても、保守契約が自動的に続くとは限りません。保守を継続するのか、条件はどうなるのかを確認してください。
部品の供給期間 機器のメーカーが部品を供給する期間には限りがあります。供給が終了すると、故障時に修理できなくなります。再リースを重ねる場合は、この点が実務上の期限になります。
故障リスクの増加 使用年数が長くなるほど、故障の頻度は上がる傾向があります。止まると業務が止まる設備であれば、故障リスクと再リース料の安さを天秤にかける必要があります。
保険や税金の扱い 再リース期間中の各種費用の負担がどうなるかを確認します。
選択肢3:買い取る
仕組み
満了時に物件を購入し、自己所有にする方法です。買取価格の決め方は契約によって異なり、あらかじめ定められている場合と、その時点で提示される場合があります。
向いているケース
- 今後も長く使い続ける見込みがある
- 使い方を自由にしたい(改造、転用、他拠点への移設など)
- 将来的に売却して現金化する可能性がある
- 再リース料を払い続けるより、買い取ったほうが有利と判断できる
確認すべきこと
買取価格と、その根拠 市場での中古価格と比べて妥当かを確認します。同種の中古品の販売価格を調べておくと、判断の材料になります。
買い取った後の維持責任 所有者になるため、修理、保守、税金、保険、そして将来の処分がすべて自己負担になります。特に処分費用が高額になる設備では、この点を織り込む必要があります。
保守契約の扱い リース物件としての保守契約が終わるため、新たに保守を手配する必要が生じる場合があります。
会計・税務上の処理 買い取った物件は固定資産として計上し、減価償却の対象になります。処理方法は状況によって異なるため、税理士に確認してください。
選択肢4:新しい物件でリースを組み直す
向いているケース
- 現在の物件が古く、性能や効率で劣る
- 新しい機能が業務に必要
- メーカーのサポート期間が終わる
注意点
「月額が変わりません」という提案は、総額で検証する 現契約に未精算の残債がある場合、それが新契約に組み込まれると、月額は同じでも総支払額が増えることがあります。次を必ず確認してください。
- 現契約の残債はいくらか、どう処理されるのか
- 新契約の月額と期間、そこから計算される総額はいくらか
判断のフローチャート
その物件を今後も使うか?
├─ 使わない ────────────→【返却】
└─ 使う
    ├─ どれくらい使う?
    │   ├─ あと1〜2年程度 ──→【再リース】
    │   └─ まだ長く使う ────→【買取】を検討
    └─ 性能・機能が不足している ─→【新規リースへ切替】
さらに、次の3点で最終判断します。
- 部品の供給期間は残っているか(残っていなければ、再リースも買取も長くは続けられない)
- 故障したときの業務への影響はどの程度か(大きいなら、古い機器を使い続けるリスクは高い)
- 今後◯年の総費用はどうなるか(次の計算式で比較する)
費用の比較方法
今後の使用予定期間を決めたうえで、3案を同じ期間で比較します。
【再リースの場合】
 再リース料 × 年数 + 保守料 × 年数 + 想定修理費

【買取の場合】
 買取価格 + 保守料 × 年数 + 想定修理費 + 税金等
 -(使用後の売却額)+(将来の処分費用)

【新規リースの場合】
 新リース料 × 契約月数 + 現契約の残債(あれば)
+ 契約に含まれない費用「使用後の売却額」と「将来の処分費用」を忘れないのがポイントです。買取を選ぶと、この2つが自分の責任になります。売れる資産なのか、処分に費用がかかる資産なのかで、判断は変わります。
スケジュール:いつから動くべきか
満了時の判断は、期日の直前に始めると選択肢が狭まります。目安として、次の順で進めるとよいでしょう。
- 契約書を確認する:満了日、意思表示の期限、選択肢と各費用の定め
- 物件の状態を確認する:故障の履歴、部品供給の見込み、業務上の必要性
- 見積もりを取る:再リース料、買取価格、新規リースの条件
- 総費用を比較する:上記の計算式で、同じ期間の総額を出す
- 意思表示をする:期限内にリース会社へ連絡する
特に1番の「意思表示の期限」は最優先で確認してください。この期限を過ぎると、契約上の扱いが自動的に決まる場合があります。
車のリース満了で特に注意する点
カーリースの満了時には、次の項目が精算の対象になり得ます。
- 走行距離の超過:契約上限を超えた分の精算
- 傷やへこみ:契約基準を超える損傷の修理費
- 内装の汚れ・臭い:清掃費用
- 装着したパーツ:原状回復の要否
- 残価精算:契約方式によっては、査定額が想定残価を下回った場合の差額負担
返却の前に、契約書の返却基準を読み、必要なら事前に手当てをする。これだけで、想定外の請求を減らせます。
よくある質問
Q. 満了の連絡をしないと、どうなりますか? 契約によって扱いが異なります。自動的に再リースへ移行する定めがある場合もあれば、返却を求められる場合もあります。契約書の記載を確認してください。
Q. 再リース料はどのくらい下がりますか? 当初のリース料より大幅に下がるのが一般的ですが、水準は契約によって異なります。見積もりで確認してください。
Q. 買取価格は交渉できますか? 契約であらかじめ定められている場合は難しいことがあります。その時点で提示される方式なら、同種の中古品の価格を材料に相談する余地があります。
Q. 返却するとき、費用はかかりますか? 契約によります。引き取り費用が無償の場合もあれば、輸送費や撤去費が発生する場合もあります。
まとめ
- リース満了時の選択肢は、返却・再リース・買取、そして新規リースへの切替
- 判断の軸は、今後も使うか/使うならどれくらいか/部品供給は残っているか/故障時の影響はどの程度か
- 再リースは料金が下がるが、保守契約と部品供給の期間を確認する必要がある
- 買取は自由度が上がる一方、修理・保守・税金・将来の処分がすべて自己負担になる
- 比較は同じ期間の総費用で行い、将来の売却額と処分費用まで含める
- 最優先で確認すべきは、契約書に定められた意思表示の期限
満了は、契約の終わりであると同時に、設備の使い方を見直す機会でもあります。期日の直前に慌てないよう、満了日が近づいたら、まず契約書を開いてください。
※本記事は一般的な考え方の解説です。契約条件、費用の負担、会計・税務の取り扱いは契約や状況によって異なるため、実際の判断はリース会社および税理士等の専門家にご確認ください。
コメント