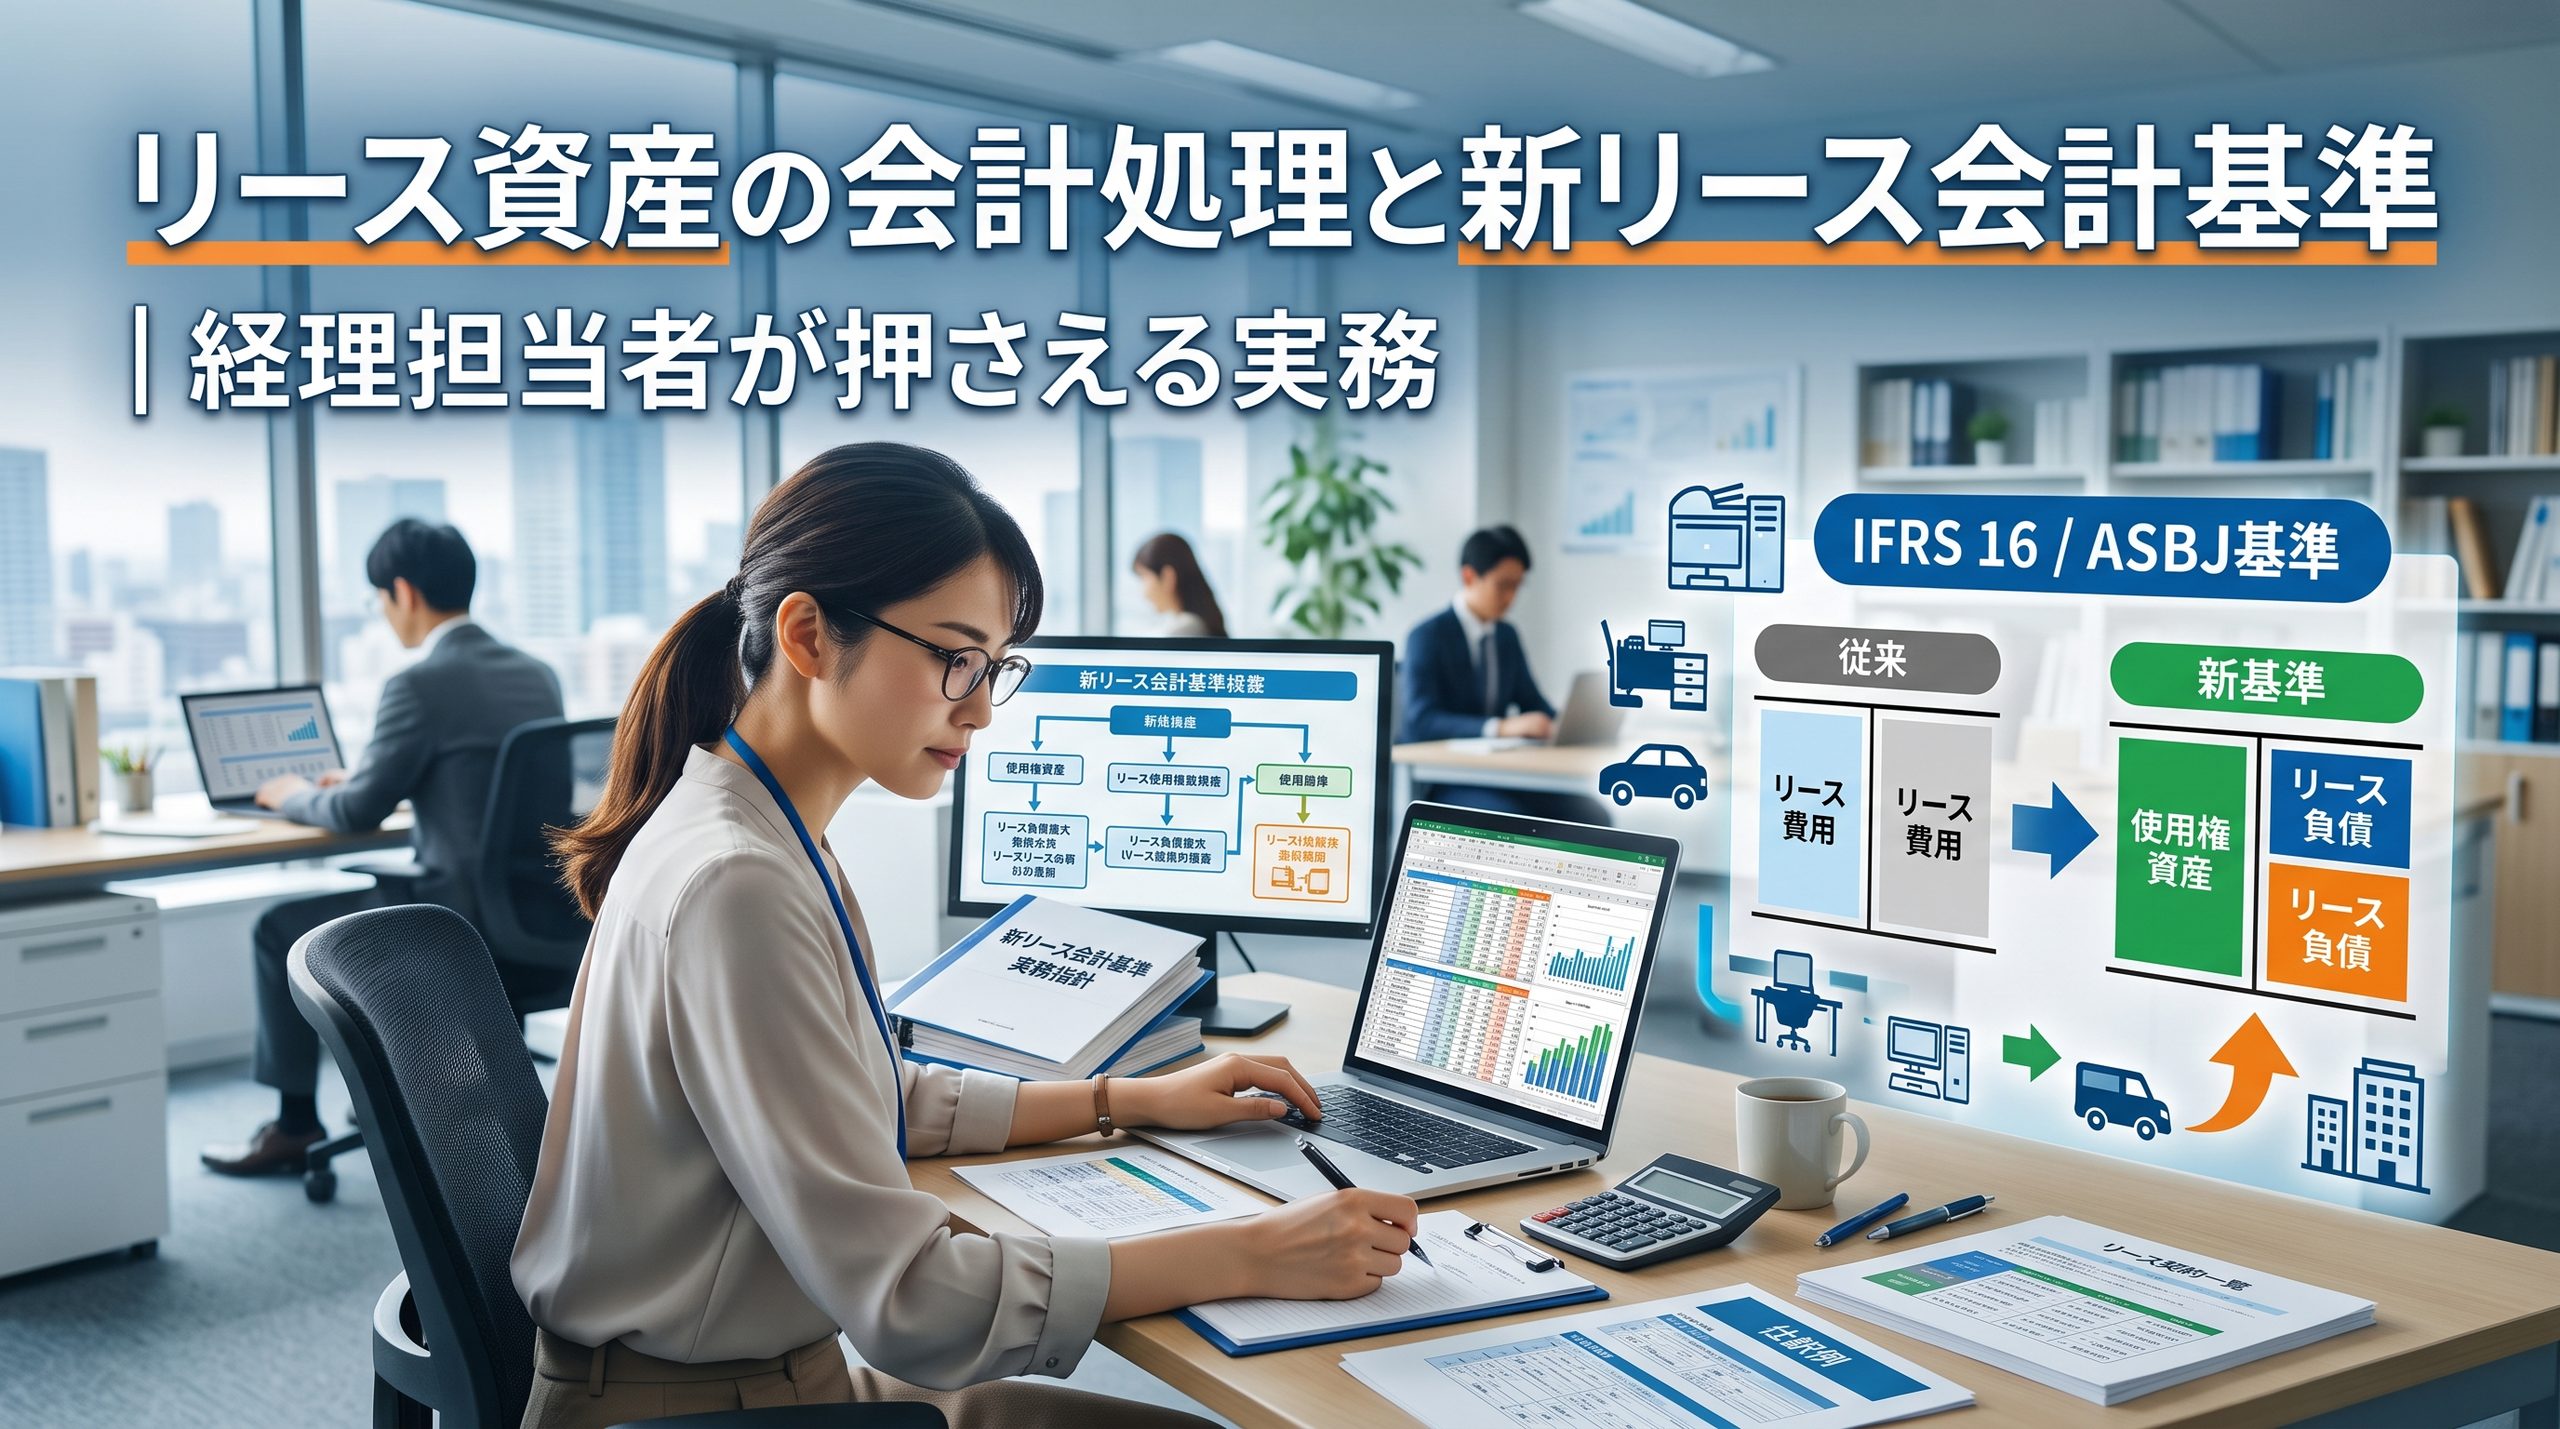
リースの会計処理は、経理実務のなかでも特に判断が分かれやすい領域です。「ファイナンス・リースは資産計上」「中小企業は賃貸借処理でよい」といった断片的な理解のまま処理していると、監査や税務調査の場面で指摘を受けることがあります。
さらに近年は、借手のリースを原則すべて資産・負債として計上する方向の新しい会計基準が公表され、実務の前提が変わろうとしています。対象となる企業では、契約の棚卸しからシステム対応まで、相応の準備が必要になります。
この記事では、リース会計の基本構造、現行の処理方法、新基準の考え方、そして実務担当者が今から着手すべき準備を整理します。
なお本記事は一般的な解説であり、個別の会計処理に関する助言ではありません。基準の適用時期や細目は改正され得るため、実際の処理は企業会計基準委員会(ASBJ)や国税庁が公表する最新の資料を確認し、監査法人・税理士にご相談ください。
リース会計の基本構造
なぜリースに特別な会計処理があるのか
リースは、形式上は「借りている」取引です。しかし、中途解約ができず、物件のコストを実質的に全額負担する契約であれば、経済的な実態は分割払いでの購入に近いといえます。
形式どおりに「賃借料」として費用処理してしまうと、実質的には資産を取得し借入をしているのと変わらないのに、貸借対照表にその事実が表れません。これがオフバランスの問題です。
そこで会計基準は、取引の実態に即した処理を求めてきました。この考え方が、リース会計のすべての出発点です。
現行の分類と処理
リース取引の分類
現行の枠組みでは、リース取引は次のように分類されます。
リース取引
├─ ファイナンス・リース(解約不能+フルペイアウト)
│   ├─ 所有権移転ファイナンス・リース
│   └─ 所有権移転外ファイナンス・リース
└─ オペレーティング・リース
判定の要件は2つです。
- 解約不能:契約期間中に解約できない、または解約に多額の違約金を要する
- フルペイアウト:物件から生じる経済的利益を実質的に享受し、コストを実質的に負担する
判定にあたっては、リース料総額の現在価値が見積現金購入価額に占める割合や、リース期間が経済的耐用年数に占める割合といった基準が示されています。具体的な判定基準の数値は基準や適用指針に定められているため、実務では必ず原典を確認してください。
処理方法の整理
| 分類 | 借手の処理 | 償却方法の考え方 |
|---|---|---|
| 所有権移転ファイナンス・リース | 売買処理(資産・負債を計上) | 自己所有の固定資産と同じ方法 |
| 所有権移転外ファイナンス・リース | 売買処理(資産・負債を計上) | リース期間を基礎とした方法 |
| オペレーティング・リース | 賃貸借処理(リース料を費用計上) | ― |
売買処理では、リース資産とリース債務を計上し、支払リース料をリース債務の返済部分と利息相当額に分けて処理します。利息相当額の各期への配分方法にも原則と簡便的な取扱いがあります。
中小企業と簡便的な取扱い
会計基準の適用対象外である多くの中小企業では、「中小企業の会計に関する指針」等に基づき、所有権移転外ファイナンス・リースについて賃貸借処理が認められる扱いが広く用いられてきました。
また、金額的な重要性が乏しいリースや、リース期間が短いリースについても、簡便的な取扱いが定められています。適用できる要件は基準・指針に具体的に規定されているため、社内ルールを作る際は必ず条文にあたってください。
「リースは経費で落とせる」という理解が広まっているのは、この簡便的な取扱いが背景にあります。しかし、すべての企業・すべてのリースに当てはまるわけではありません。
新しいリース会計基準の考え方
何が変わるのか
新しい基準の核心は、借手側の会計処理を単一のモデルに統一するという点にあります。
これまでのように「ファイナンス・リースは資産計上、オペレーティング・リースは費用処理」と分けるのではなく、借手はリースについて原則として使用権資産とリース負債を計上するという考え方に変わります。
背景には、国際的な会計基準との整合があります。国際財務報告基準(IFRS)や米国基準ではすでに同様の考え方が採用されており、日本基準もこれに歩調を合わせる形です。
「使用権資産」という考え方
新しい基準では、リース契約によって借手が得るのは**「原資産を一定期間使用する権利」**であり、この権利自体が資産であると捉えます。
つまり、
- 借りている物件そのものを資産とみるのではなく
- その物件を使う権利を資産として計上する
という整理です。同時に、将来支払うリース料の義務をリース負債として計上します。
リースの識別が実務の入口になる
新しい基準のもとでは、まず**「その契約はリースを含んでいるか」を判定する**ことが出発点になります。
判定では、特定された資産があるか、その資産の使用を借手が支配しているか、といった観点が問われます。契約書のタイトルが「リース契約書」でなくても、実質的にリースを含むと判定される契約が出てくる可能性があります。
賃貸借契約、業務委託契約、保守契約などの中に、リース要素が含まれていないか。この洗い出しが、実務上もっとも手間のかかる作業になると考えられます。
簡便的な取扱い
一定の短期のリースや、少額のリースについては、簡便的な取扱いが用意されています。すべてのリースを厳密に資産計上する必要はありませんが、適用要件と、その適用範囲を社内でどう定めるかを整理しておく必要があります。
適用時期
適用時期と早期適用の可否は基準で定められています。具体的な期首の時期は必ずASBJの公表資料で確認してください。対象となる企業では、適用初年度の期首に向けて、遡って準備を進める必要があります。
財務への影響と、事前に検討すべきこと
新基準の影響は、経理部門の処理方法だけにとどまりません。
財務指標への影響
オンバランス化により、次のような変化が想定されます。
- 総資産の増加(使用権資産の計上)
- 負債の増加(リース負債の計上)
- 自己資本比率の低下
- ROA(総資産利益率)の低下
- 損益計算書の科目構成の変化(賃借料が減り、減価償却費と支払利息が増える)
- EBITDAへの影響(費用の区分が変わるため)
契約条項への影響
金融機関からの借入に**財務制限条項(コベナンツ)**が付いている場合、自己資本比率や有利子負債の水準が条項に抵触しないかを確認する必要があります。会計基準の変更による影響について、金融機関へ事前に説明・相談することが実務上重要になります。
税務との差異
会計上の処理が変わっても、税務上の取扱いが同じように変わるとは限りません。会計と税務で処理が異なれば、税効果会計における一時差異が生じ、申告調整も必要になります。
税務の取扱いも改正が行われる領域のため、国税庁の公表資料と顧問税理士への確認が欠かせません。
経理担当者が今から進めるべき5つの準備
1. リース契約の棚卸し
社内に存在するリース契約をすべて洗い出します。管理部門だけでなく、各拠点・各部署が個別に結んでいる契約も含めて確認する必要があります。
洗い出す情報の例:
- 契約相手、対象物件、契約開始日、契約期間
- リース料の総額と支払スケジュール
- 中途解約や延長のオプションの有無
- 契約の分類(現行基準での判定結果)
2. リース要素を含む契約の洗い出し
「リース」という名称でない契約についても、リース要素が含まれていないかを確認します。倉庫や店舗の賃貸借、機器を伴う業務委託、専用設備を使う契約などが検討対象になり得ます。
3. 判断基準と社内ルールの整備
簡便的な取扱いをどこまで適用するか、少額の閾値をどう設定するか、といった方針を決め、文書化します。判断が担当者ごとにぶれると、後で修正が必要になります。
4. システムと管理体制の対応
契約件数が多い企業では、表計算ソフトでの管理に限界が生じます。リース管理の機能を持つシステムの導入や、既存の固定資産システムの改修が必要になる可能性があります。検討と導入には時間がかかるため、早期の着手が有効です。
5. 関係部署・関係先への説明
- 経営層:財務指標への影響と対応方針
- 金融機関:財務制限条項への影響
- 各部署:新規のリース契約締結時に、経理へ情報を回す運用ルール
特に3つ目は重要です。契約を結ぶ現場が情報を上げてくれなければ、経理は把握できません。契約締結のワークフローに、経理への通知を組み込んでおきましょう。
よくある質問
Q. 中小企業も新しい基準に対応する必要がありますか? 適用対象は基準で定められています。会計基準の適用対象外である企業には直ちに適用されないと考えられますが、親会社の連結対象である場合など、状況によって対応が必要になることがあります。自社が対象かどうかは、監査法人・税理士に確認してください。
Q. すべてのリースを資産計上するのですか? 短期のリースや少額のリースには簡便的な取扱いが用意されています。適用要件を確認したうえで、社内の方針を定める必要があります。
Q. 貸手側の処理も変わりますか? 借手側の変更が中心とされていますが、貸手側にも見直しがあります。詳細は基準の本文をご確認ください。
Q. 準備はいつから始めるべきですか? 契約の棚卸しとシステム対応には相応の時間がかかります。適用開始時期から逆算し、比較情報の作成も含めたスケジュールを早めに引くことをおすすめします。
まとめ
- リース会計の出発点は、形式ではなく取引の実態に即して処理するという考え方
- 現行基準では、ファイナンス・リースは売買処理、オペレーティング・リースは賃貸借処理。中小企業には簡便的な取扱いがある
- 新しい基準では、借手は原則としてすべてのリースについて使用権資産とリース負債を計上する方向に変わる
- 影響は経理処理にとどまらず、財務指標、財務制限条項、税務との差異にまで及ぶ
- 実務の準備は、契約の棚卸し → リース要素の洗い出し → 社内ルール整備 → システム対応 → 関係先への説明の順で進める
会計基準の変更は、直前になって着手すると必ず無理が生じます。まずは社内にどれだけのリース契約が存在するのかを把握するところから始めてください。それだけでも、対応の全体像がかなり見えてきます。
※本記事は一般的な解説であり、個別の会計・税務処理に関する助言ではありません。基準の内容・適用時期・細目は改正され得ます。実務対応にあたっては、企業会計基準委員会および国税庁の最新の公表資料を確認のうえ、監査法人・税理士等の専門家にご相談ください。
コメント