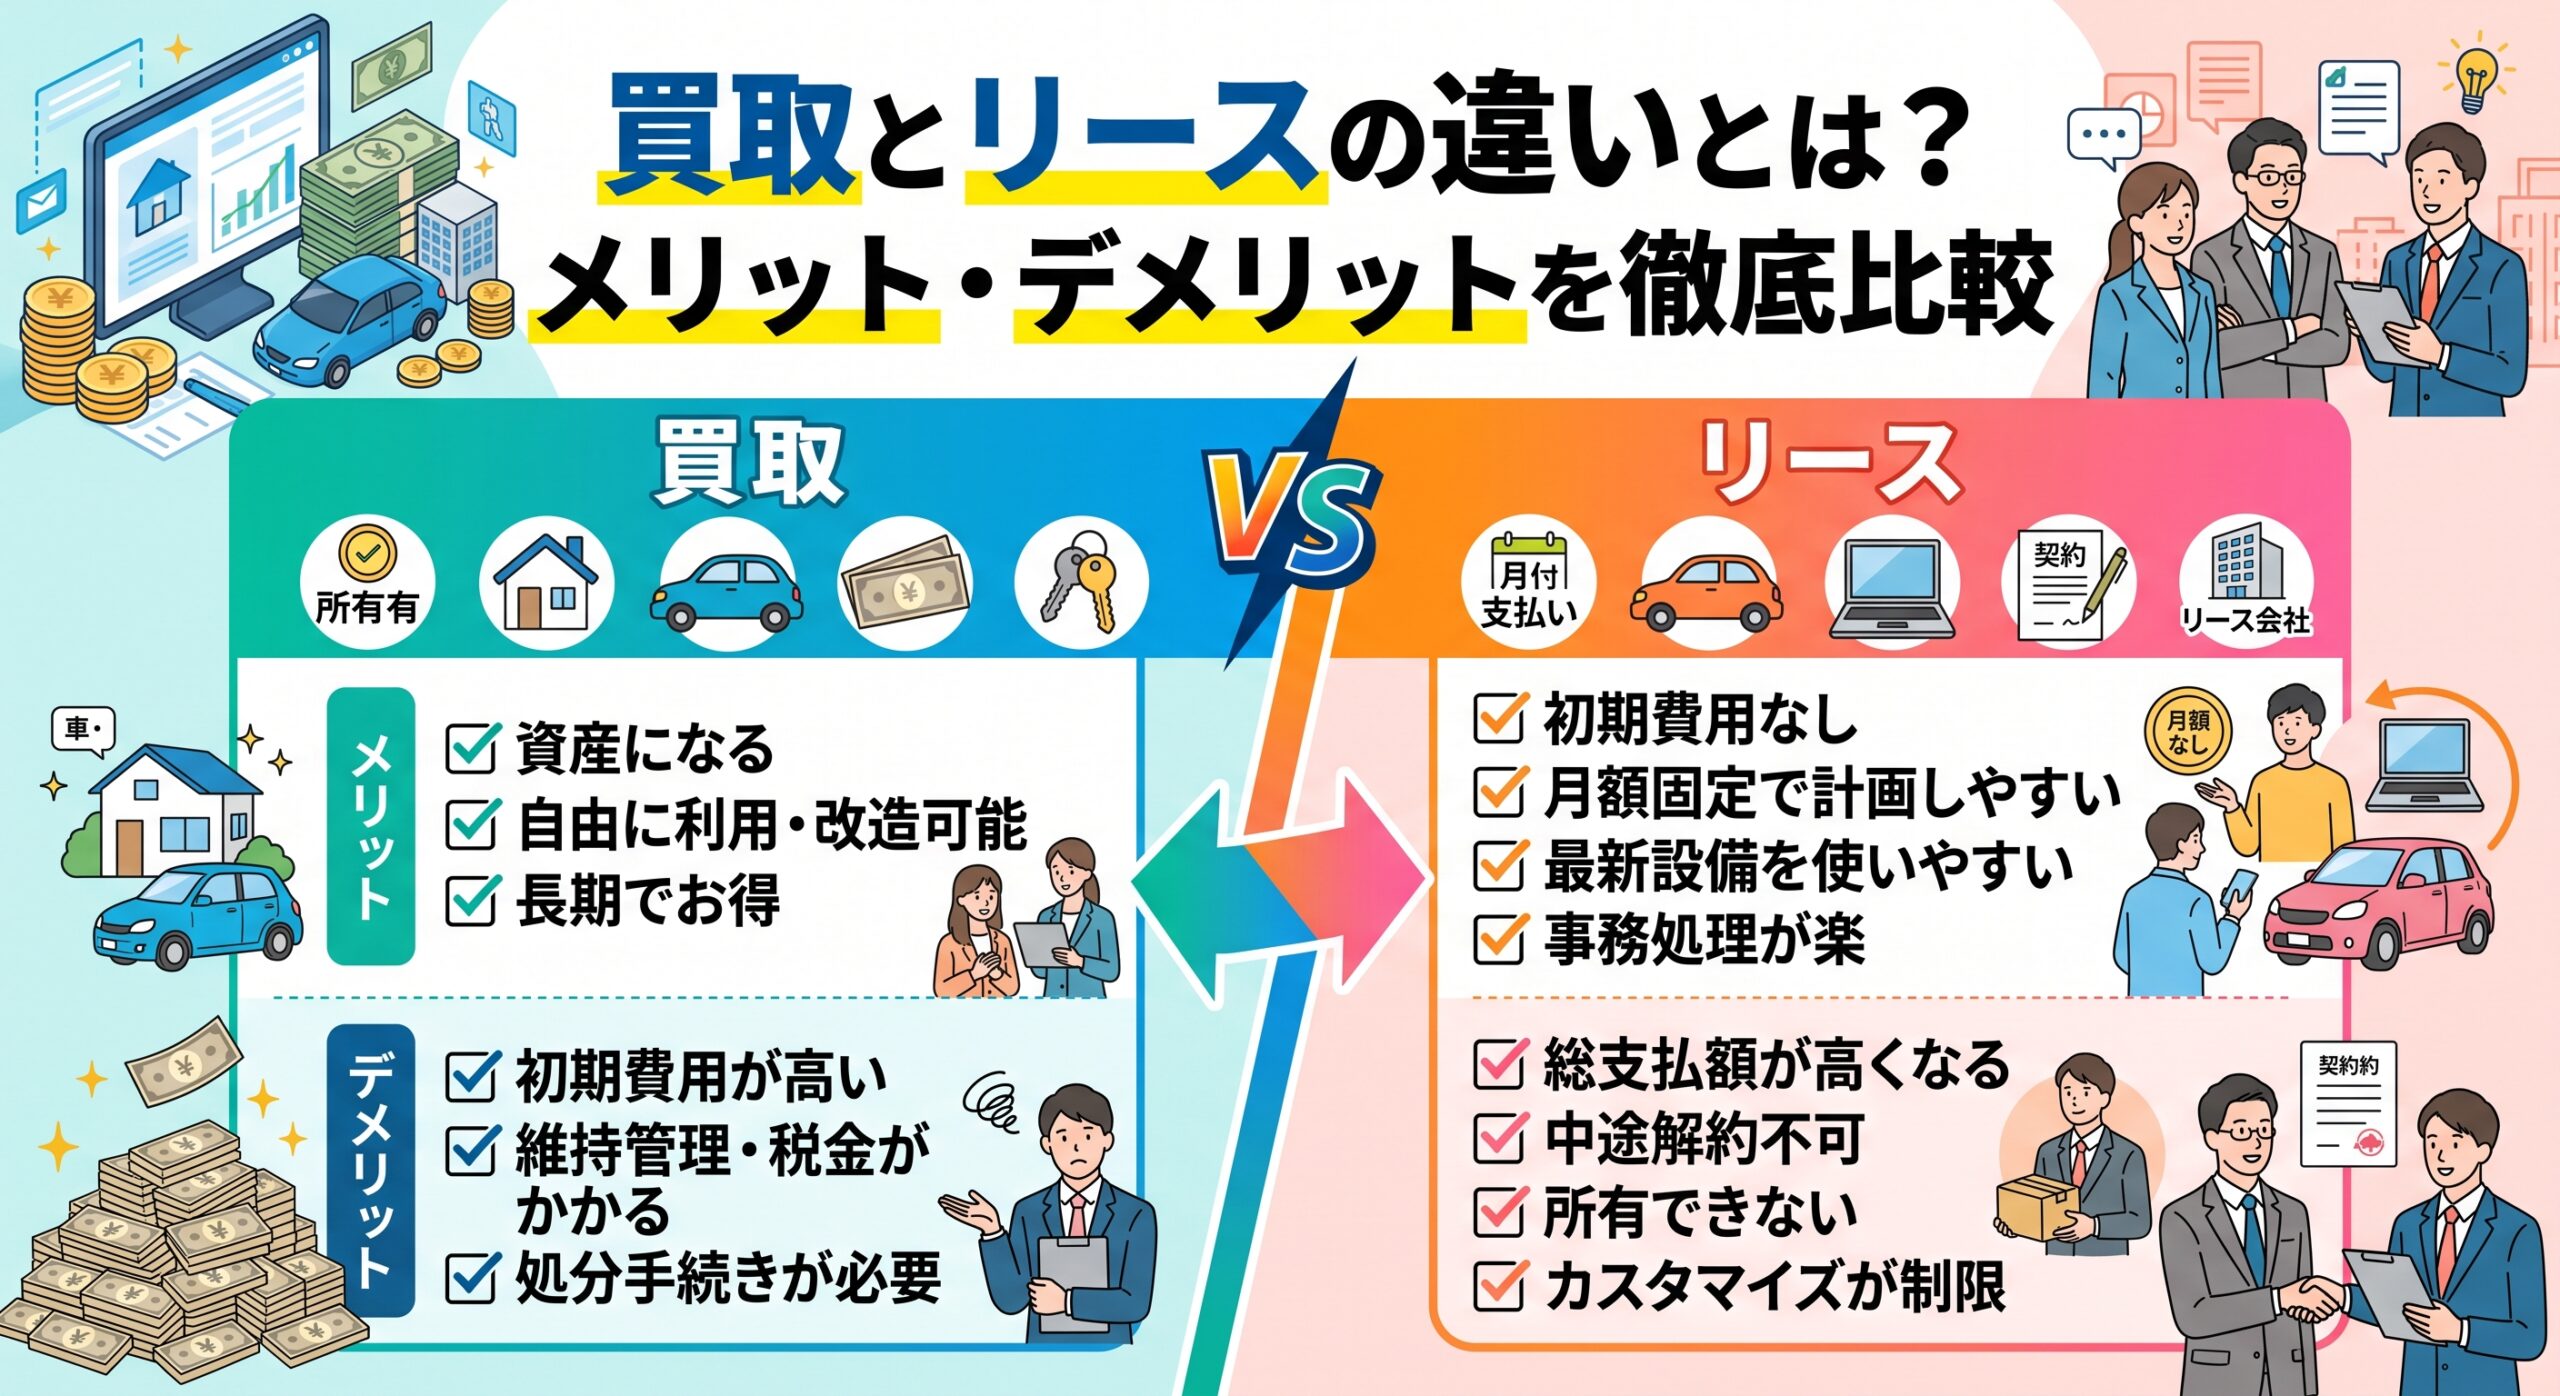
車や機械、複合機などを手に入れるとき、あるいは手放すとき、必ず出てくるのが「買取」と「リース」という2つの言葉です。
似たような場面で使われるため混同されがちですが、この2つはそもそも取引の方向も、契約の性質もまったく違います。ここを理解しないまま話を進めると、「思っていたより総額が高くなった」「途中でやめられなかった」といった後悔につながりかねません。
この記事では、買取とリースの違いを所有権・費用・会計処理・リスクの4つの視点から整理し、それぞれのメリットとデメリット、そして「自分はどちらを選ぶべきか」の判断基準までをまとめて解説します。
買取とリースの違いは「所有権」にある
まず押さえておきたいのは、買取とリースを分ける最大のポイントが所有権が誰にあるかという点だということです。
買取=所有権が移転する取引
買取とは、モノの所有権を対価と引き換えに移す取引です。
ここで注意したいのが、「買取」という言葉は立場によって意味が反転することです。
- 自分が売る側の買取:車買取、機械買取、農機具買取など。手元の資産を業者に売り、現金化する取引
- 自分が買う側の買取(購入):新車や設備を自社の資産として購入する取引
一般に「◯◯買取」というサービス名で呼ばれるのは前者、つまり保有している資産を売って現金に換えるケースです。一方でリースと比較する文脈で出てくる「買取」は、後者の「自己所有で導入する」という意味で使われることが多くなります。
どちらのケースでも共通しているのは、取引が完了した時点で所有権が明確に移り、その後は所有者が自由に使い、修理し、売却し、廃棄できるということです。
リース=使用する権利を借りる契約
一方のリースは、リース会社が対象物を購入して所有し、利用者はそれを一定期間借りて使う契約です。
利用者が支払うのは「モノの代金」ではなく「使用する権利の対価」であるリース料です。契約期間中、対象物の所有者はあくまでリース会社であり、利用者は勝手に売却したり改造したりできません。
そして、リース期間が終わったときに何をするかは、契約内容によって次のように分かれます。
- 対象物をリース会社に返却する
- 再リース(多くの場合、当初より低い料金で継続利用)する
- 残価を支払って買い取る
つまりリースは「使い切ったら手放す」ことを前提とした仕組みであり、買取は「持ち続ける、あるいは手放して現金化する」ことを前提とした仕組みだと整理できます。
買取とリースを項目別に比較
両者の違いを、導入する側の視点で表にまとめます。
| 比較項目 | 買取(購入・自己所有) | リース |
|---|---|---|
| 所有権 | 利用者 | リース会社 |
| 初期費用 | 高くなりやすい(一括または頭金) | 抑えやすい(初回リース料のみが基本) |
| 支払い方法 | 一括・ローンなど | 毎月定額のリース料 |
| 総支払額 | リースより安くなる傾向 | 金利・手数料・保険料などが含まれ割高になりやすい |
| 中途解約 | 自由に売却・処分できる | 原則不可。解約時は規定損害金が発生 |
| 保守・修理 | 自己負担 | 契約内容による(メンテナンス付きもある) |
| 資産計上・管理 | 固定資産として計上、減価償却・固定資産税の管理が必要 | 会計基準や契約形態により処理が異なる |
| 期間満了後 | 使い続ける・売却する・廃棄する | 返却・再リース・買取から選択 |
| 向いている人 | 長く使う、走行距離や稼働が多い、カスタムしたい | 初期費用を抑えたい、定期的に入れ替えたい、管理を任せたい |
表を見るとわかるとおり、リースはキャッシュフローと手間に強く、買取は総額と自由度に強い、という対照的な関係になっています。
費用の考え方の違い
リース料には、対象物の本体価格だけでなく、金利相当額、リース会社の手数料、保険料、固定資産税などの諸費用が織り込まれているのが一般的です。そのため、契約期間を通した支払総額は、同じものを現金で購入した場合より高くなる傾向があります。
ただし、これを単純に「損」と考えるのは早計です。買取の場合は購入時にまとまった資金が出ていき、その資金を他の用途に回せなくなります。また、修理費や税金の支払い、売却先探しといった手間も自分で背負うことになります。
リースの割高分は、そうした資金の拘束と管理の手間を肩代わりしてもらう対価だと捉えると、判断しやすくなります。
買取(購入・自己所有)のメリット・デメリット
買取のメリット
総支払額を抑えやすい 金利や手数料が上乗せされない分、長期的なコストは有利になりやすいです。特に、法定耐用年数を超えて長く使い続ける場合は差が開きます。
使い方が自由 自分の資産なので、改造・カスタマイズ・仕様変更が自由にできます。車であれば走行距離の制限もありません。
手放すタイミングを選べる 不要になれば売却して現金化できます。買取市場で価値がつく資産であれば、想定より高く売れることもあります。
資産として計上できる 法人であれば固定資産として計上し、減価償却によって費用化していけます。担保として評価されるケースもあります。
買取のデメリット
初期費用が重い 一括購入なら大きな支出、ローンでも頭金が必要になることが多く、手元資金を圧迫します。
維持管理の責任をすべて負う 故障時の修理費、法定点検、税金の支払い、保険の手配まで自分で行う必要があります。
資産価値の下落リスクを負う 使用年数や市場の動向によって、想定より売却価格が下がる可能性があります。
処分の手間がかかる 不要になったときに、買取業者を探して査定を受け、必要書類を揃える手間が発生します。
リースのメリット・デメリット
リースのメリット
初期費用を抑えられる まとまった資金を用意せずに導入でき、手元資金を運転資金や別の投資に回せます。
支払いが平準化される 毎月定額なので、資金繰りの見通しが立てやすくなります。急な修理費で予算が崩れるリスクも、メンテナンス込みの契約なら抑えられます。
管理の手間が減る 契約内容によっては、税金の納付、保険、点検、車検などをリース会社側が代行してくれます。台数が多い法人ほど、この事務負担の軽減効果は大きくなります。
入れ替えがしやすい 契約満了ごとに新しい機種へ乗り換えられるため、技術の進歩が速い機器や、常に新しい状態で使いたい設備と相性がよいといえます。
処分に悩まなくてよい 期間満了後は返却できるため、売却先探しや廃棄の手配が不要です。
リースのデメリット
総支払額は割高になりやすい 前述のとおり、諸費用が上乗せされるためです。
原則として中途解約できない リース契約は、契約期間を前提に料金が設計されています。やむを得ず解約する場合は、残りのリース料相当額をベースにした規定損害金の支払いを求められるのが一般的です。事業の縮小や機器が不要になった場面で、この点が大きな負担になることがあります。
自分の資産にならない 支払いを続けても所有権は移りません。期間満了後に買い取る場合も、別途残価の支払いが必要です。
使い方に制限がある 改造の禁止、車であれば走行距離の上限、原状回復義務など、契約上の制約が設けられていることがあります。返却時の状態によっては追加精算が発生します。
審査がある リース契約は与信取引なので、法人・個人ともに審査を通過する必要があります。
混同しやすい「レンタル」「割賦」との違い
買取とリースの間に位置する仕組みとして、レンタルと割賦(かっぷ)があります。違いを整理しておきましょう。
レンタル レンタル会社があらかじめ保有している在庫の中から借りる仕組みです。契約期間は日単位・月単位と短く、途中で返却しやすいのが特徴です。その代わり、機種は在庫の範囲から選ぶことになり、単位期間あたりの料金はリースより高くなる傾向があります。短期・スポット利用向きです。
割賦(分割払いでの購入) 支払いを分割する点はリースに似ていますが、こちらは購入なので、所有権は最終的に利用者へ移ります。支払いが終われば自分の資産になる一方、税金や保険、メンテナンスの手配は自分で行います。
整理すると、短期ならレンタル、中長期で借りるならリース、最終的に所有したいなら買取(購入)や割賦という住み分けになります。
買取とリース、どちらを選ぶべきか
買取(購入)が向いているケース
- 同じものを長期間、耐用年数を超えて使い続ける予定がある
- 車や機械の稼働量・走行距離が多い
- 改造やカスタマイズをしたい
- 手元資金に余裕があり、総額を抑えることを最優先したい
- 資産として計上したい、担保評価を意識している
- 中古市場で値がつきやすく、将来の売却益が見込める
リースが向いているケース
- 開業直後などで初期費用をできる限り抑えたい
- 毎月のコストを固定して資金繰りを安定させたい
- 数年ごとに新しい機種へ入れ替えたい
- 台数が多く、税金や保険の管理事務を減らしたい
- 技術の進歩が速く、陳腐化しやすい機器を使っている
- 使い終わったあとの処分に手間をかけたくない
判断の軸をひとつに絞るなら、**「使い切るまで持ち続けるか、期間を区切って使うか」**です。前者なら買取、後者ならリースが基本線になります。
契約前に必ず確認したい5つのポイント
1. 総支払額を必ず比較する
月額の安さだけで判断せず、契約期間全体の支払総額を計算しましょう。リースなら「月額×契約月数+諸費用」、購入なら「本体価格+税金+保険+想定修理費-想定売却額」で比べると、実態に近い比較ができます。
2. 中途解約の条件を確認する
リースを検討するなら、解約時の規定損害金の計算方法を契約前に必ず確認してください。将来、事業の規模や必要な設備が変わる可能性がある場合は特に重要です。
3. リース料に何が含まれているかを確認する
税金、保険、メンテナンス、消耗品の費用が含まれるかどうかで、実質的な負担は大きく変わります。「メンテナンス付き」でも対象範囲は契約ごとに違うため、どこまでが含まれるのかを書面で確認しましょう。
4. 期間満了後の扱いを確認する
返却時の原状回復の基準、追加精算が発生する条件、再リースの料金、買取時の残価。これらを契約前に把握しておくと、満了時のトラブルを避けられます。
5. 会計・税務上の扱いを確認する
リースの会計処理は、契約の形態(ファイナンスリースかオペレーティングリースか)によって異なります。また、日本のリース会計基準は改正が予定されており、適用時期や実務への影響については最新の情報を確認する必要があります。法人の場合は、契約前に顧問税理士へ相談することをおすすめします。
よくある質問
Q. リース料は全額経費にできますか? 契約の形態や会計基準によって扱いが変わります。オペレーティングリースとファイナンスリースでは処理が異なり、今後の基準改正の影響も受けます。個別の判断は税理士など専門家に確認してください。
Q. リース中の車を売ることはできますか? できません。所有権はリース会社にあるため、勝手な売却は契約違反にあたります。手放したい場合は、リース会社に中途解約の相談をすることになります。
Q. 個人でもリースは使えますか? 使えます。個人向けのカーリースなどが該当します。ただし審査があり、走行距離制限や原状回復義務などの条件が付くのが一般的です。
Q. 買取査定は複数社に依頼したほうがよいですか? 資産を売る場合、業者によって得意分野や在庫状況が異なるため、査定額に差が出ることがあります。複数社の査定を比較するのが基本的な進め方です。
まとめ
買取とリースの違いは、突き詰めれば「所有するか、借りるか」の一点に集約されます。
- 買取:所有権が自分に移る。総額を抑えやすく自由度が高いが、初期費用と管理責任、価値下落のリスクを負う
- リース:使用権を借りる。初期費用と手間を抑えられるが、総額は割高になりやすく、中途解約が原則できない
どちらが優れているという話ではなく、資金の余裕、使用期間、入れ替えの頻度、管理にかけられる手間によって最適解は変わります。
検討する際は、月額や査定額といった目に見える数字だけで決めず、契約期間全体の総支払額と、契約書に書かれた条件(中途解約、原状回復、含まれる費用)まで確認してください。この2点を押さえておけば、買取とリースのどちらを選んでも、後悔の少ない判断ができるはずです。
※本記事は一般的な仕組みの解説です。実際の契約条件、会計・税務上の取り扱いは個別の契約や最新の制度によって異なるため、契約前に各事業者および税理士等の専門家にご確認ください。
コメント